Bir parselin tapusunda “tarla” yazıyor. Parsel köyün içinde, yanında evler, önünde yol var. Bu parsel gerçekten bir tarla mı, yoksa kuralları bakımından bir arsa mı?
Tapudaki nitelik hanesi bir parselin en çok bakılan, ama en az sorgulanan bilgisidir. Alıcı “tarla” kelimesini görünce ev yapılamayacağını, bölünemeyeceğini düşünür; satıcı ise aynı parseli “köyün içinde arsa” diye anlatır. İkisi de yarı haklıdır, çünkü bir parsele hangi kuralın uygulanacağına tek bir kayıt karar vermez.
Bu yazıda aynı parseli beş ayrı gözle okuyoruz: tapu, imar, toprak koruma, vergi ve kamulaştırma. Her birinin neye baktığını kanun ve yönetmelik maddeleriyle gösteriyoruz. Bu bir hukuki mütalaa ya da yatırım önerisi değil; kendi parseliniz için son sözü ilgili idarenin yazılı bilgisi söyler.
Bu yazı kanun ve yönetmelik maddelerine dayanır; oranlar ve ölçüler Ekim 2026 itibarıyla yürürlükteki metinlerden alındı. Bir parselin hangi alan türünde kaldığını ise yalnız ilgili idarenin yazılı bilgisi kesinleştirir.
Tapudaki Nitelik Neyi Belirler?
Tapu kütüğündeki nitelik hanesi parselin kayıttaki cinsini gösterir: tarla, bağ, bahçe, arsa. Bu bilgi değerlidir; ama parselin bugün hangi kurala tabi olduğunu tek başına söylemez. İmarın, toprak korumanın, verginin ve kamulaştırmanın her biri kendi ölçütüne bakar ve bu ölçütlerin hiçbiri “tapuda ne yazıyor?” sorusuyla başlamaz.
Yapı ve ifraz kuralları parselin bulunduğu alanın türüne göre değişir: köy yerleşik alanı, iskân dışı alan, belediye sınırında plansız alan ya da imar planı. Toprak koruma kanunu köy yerleşik alan sınırında durur. Emlak vergisi belediyece parsellenip parsellenmediğine, kamulaştırma ise bilirkişinin yerinde tespit ettiği cinse bakar. [1] [2] [5] [6]
Aynı Parsel, Beş Ayrı Bakış
Kim Neye Bakıyor?Her satır ayrı bir kanunun ya da yönetmeliğin ölçütüdür. Tapudaki nitelik hanesi kaydın kendisidir; öteki satırlarda karar, maddede yazan ölçüte göre verilir.Kaynak · [1] [2] [5] [6]| Bakan | Neye Göre Karar Verir | Dayanak |
|---|---|---|
| Tapu Kaydı | Nitelik Hanesinde Yazan Cins | Tapu Sicili |
| İfraz ve Yapı | Parselin Bulunduğu Alan Türü | Plansız Alanlar Yön. Madde 4, 45, 62 |
| Toprak Koruma | Köy Yerleşik Alan Sınırının İçinde mi, Dışında mı | İmar Kanunu Madde 27 |
| Emlak Vergisi | Belediye Sınırı İçinde, Belediyece Parsellenmiş mi | Emlak Vergisi Kanunu Madde 12 |
| Kamulaştırma | Bilirkişi Kurulunun Yerinde Tespit Ettiği Cins ve Nevi | Kamulaştırma Kanunu Madde 11 |
Tablodaki satırların çoğu aynı soruya çıkıyor: parsel yerleşik alanın içinde mi? Önce bu alanın ne olduğuna bakalım.
Köy Yerleşik Alanı Nedir?
Plansız Alanlar İmar Yönetmeliği köy yerleşik alanını bir çizimle tanımlar. Köyde cami, köy konağı gibi ortak yapılar ve kurallara uygun yapılmış binalar toplu hâlde duruyorsa, en dıştaki binaların dış kenarlarından bir çizgi geçirilir; çizginin içi köy yerleşik alanıdır. Bu çizgiden en fazla 300 metre dışarıdan geçirilen ikinci bir sınır da köy yerleşik alanı civarını çizer. Sınırı valilik tespit eder, il genel meclisi karara bağlar. [1]
Büyükşehirlerde köyler mahalleye dönüştü, ama kural kaybolmadı. Nüfusu 5.000’in altında kalan ve kırsal özelliği süren yerlerde uygulama imar planı yapılıncaya kadar köy kuralı uygulanır; buradaki sınırın adı kırsal yerleşik alandır ve onu ilçe belediye meclisinin teklifiyle büyükşehir belediye meclisi belirler. [1] [2]
Bir ayrıntı önemli: İmar Kanununa göre tarım arazileri, 5403 sayılı Kanundaki izinler alınmadan yerleşik alan ya da civarı olarak tespit edilemez. Yani bir tarlanın yerleşik alan sınırının içine girmesi kendiliğinden olan bir şey değildir; sınır çizilirken o arazinin tarım dışına çıkması da değerlendirilmiş olur. [2]
Köy büyüdükçe sınır da genişler. Sınırın içine giren bir parselin tapusunda nitelik değişikliği yapılmamışsa kayıt eski hâliyle, tarla olarak kalır. Asıl soru tam burada başlıyor.
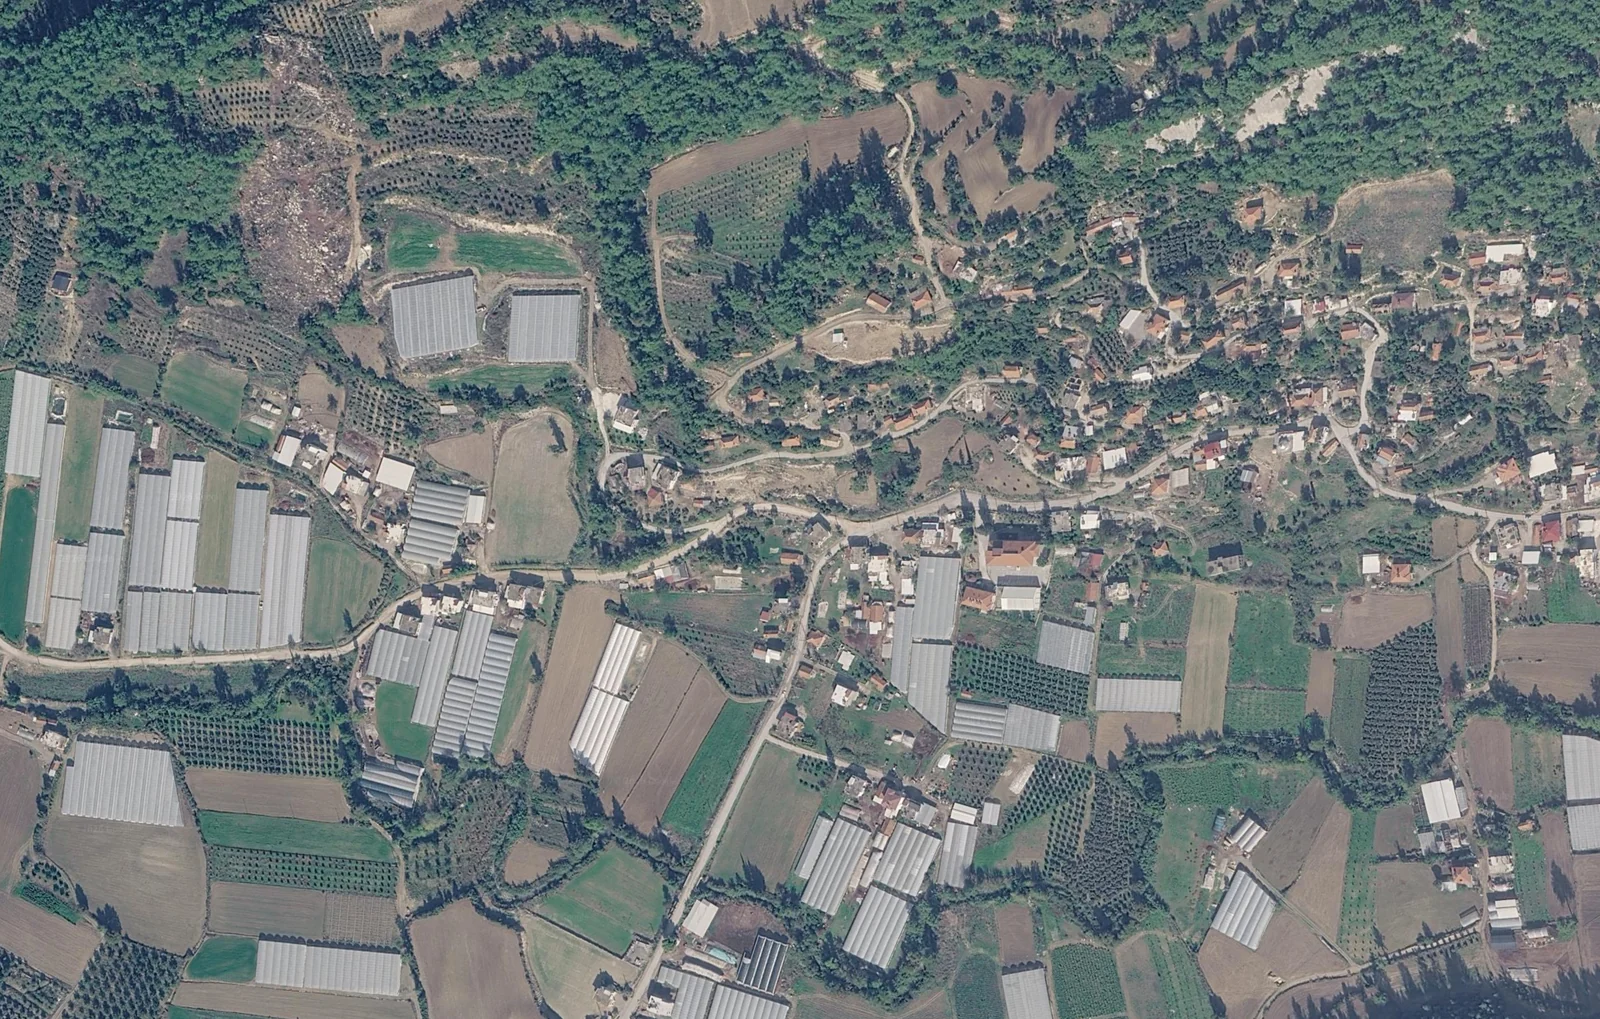
Parsel Köyün Yerleşik Alanında mı?
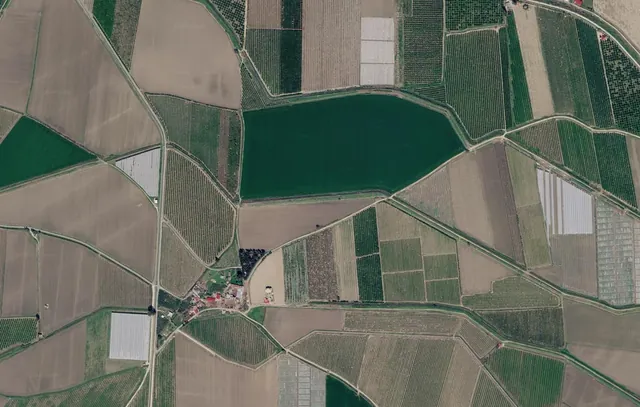
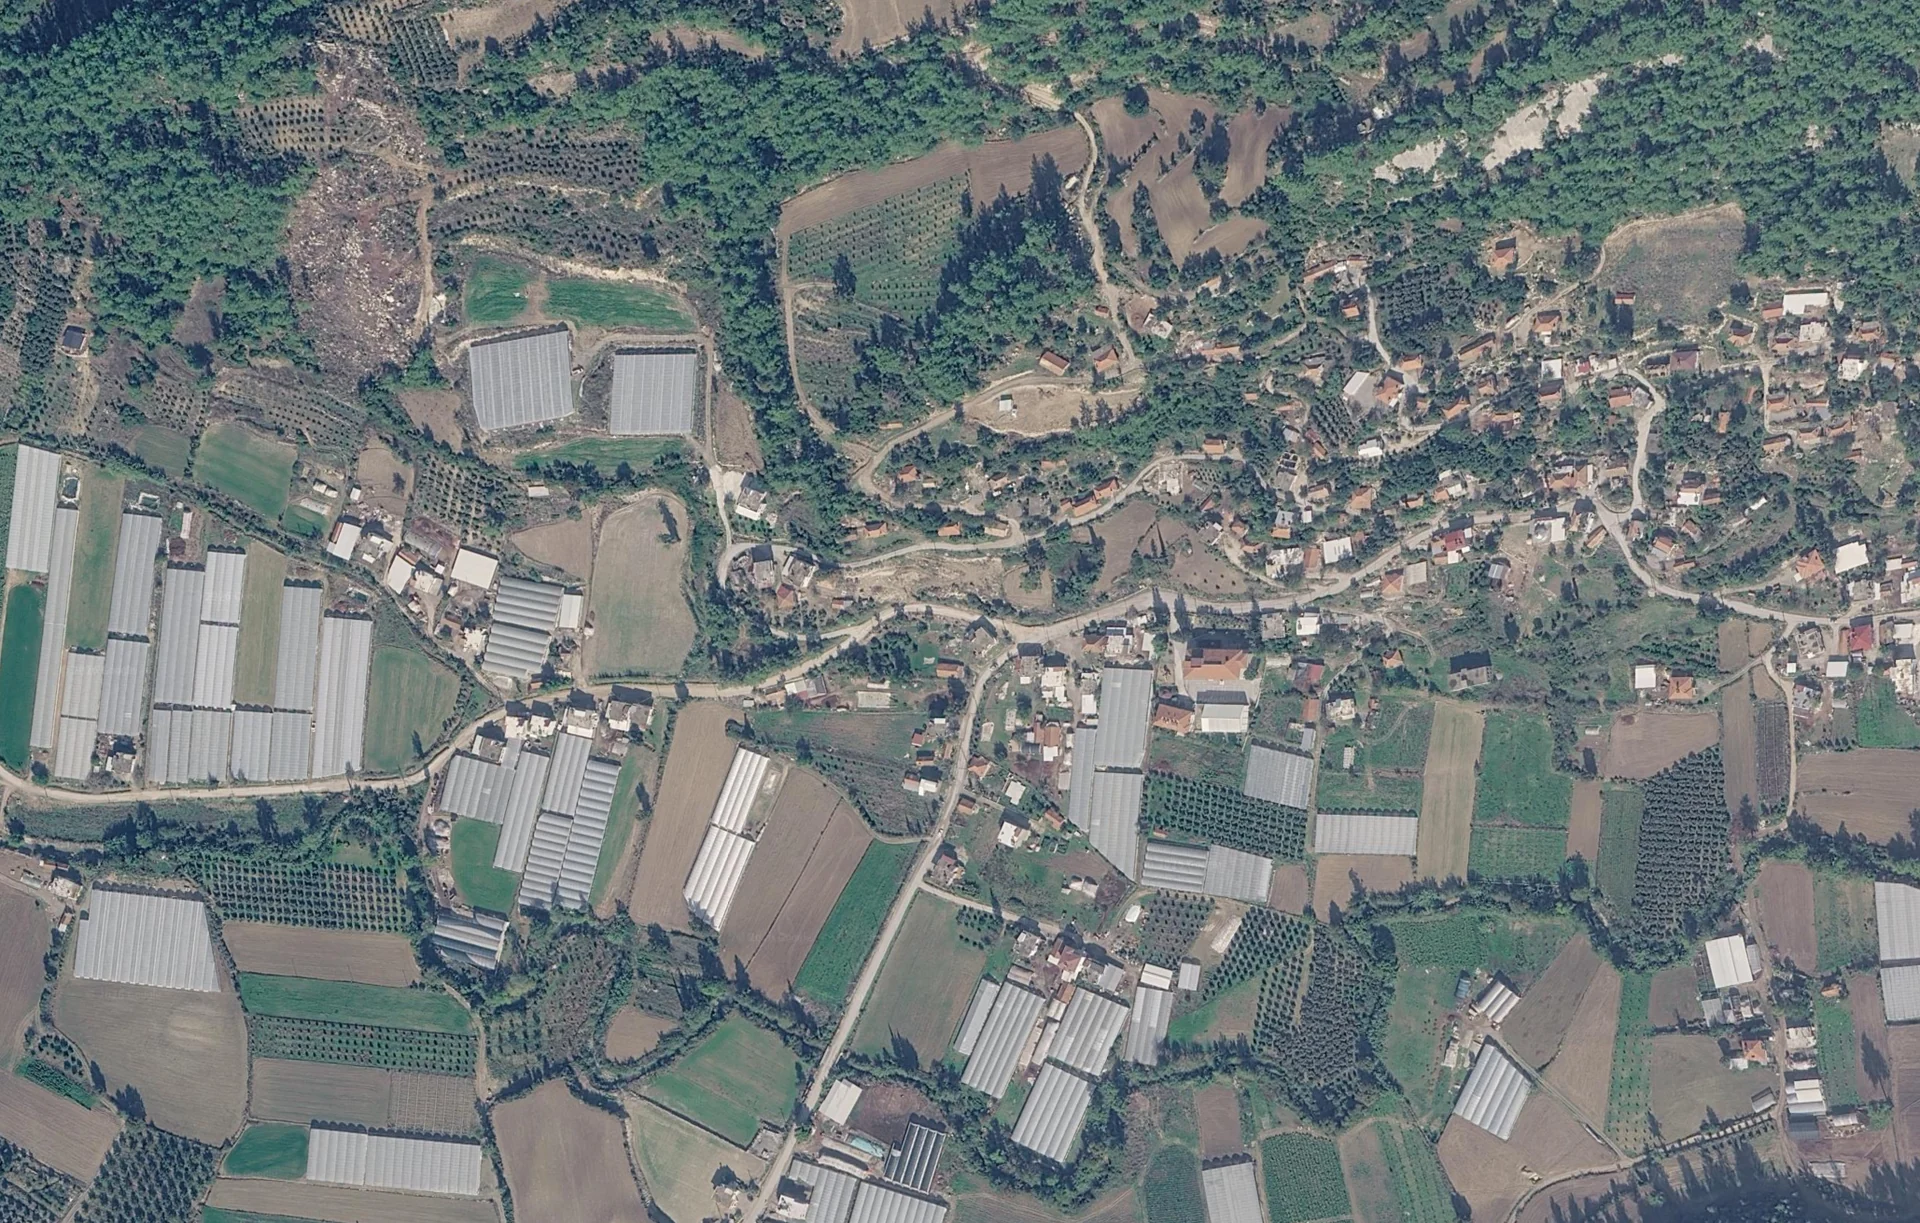
Bir köyün yerleşik alan sınırının nasıl çizildiğine ve sınırın iki yanındaki tarlalara uydu karesi üzerinden bir bakış.
Google Earth · Kasım 2025
Yerleşik Alandaki Tarlaya Hangi Kural Uygulanır?
İmar Kanununun 27. maddesi açık: köy yerleşik alan sınırı içerisinde 5403 sayılı Toprak Koruma ve Arazi Kullanımı Kanunu hükümleri uygulanmaz. Sınır bir parseli bölüyorsa, yerleşik alan sınırı 5403’e tabi olmaksızın ifraz hattı sayılır. Tapu ve Kadastro Genel Müdürlüğünün 2014 tarihli yazısı da aynı şeyi söyler: taşınmaz köy yerleşik alan sınırı içindeyse 5403 uygulanmaz; dışındaysa ifrazdan önce tarım müdürlüğünün uygunluk görüşü aranır. [2] [3]
Bunun üç sonucu var. Birincisi, parsel tarım arazisinin asgari büyüklüğüne takılmadan bölünebilir: yeni parselin genişliği 15, derinliği 20 metreden az olmamak, kamu eline geçmiş bir yola cephesi bulunmak ve en fazla beş parsel elde edilmek şartıyla. İkincisi, köy yerleşik alanında konut için yapı ruhsatı aranmaz; etüt ve projelerin valilik onayından sonra muhtarlığa bildirilmesi ve yapının fen, sanat ve sağlık kurallarına uygun olması gerekir. Üçüncüsü, sınırın dışında aynı tapu bambaşka bir kurala bağlanır. [1] [2]
Kısacası tapuda tarla yazan ama yerleşik alan sınırının içinde kalan bir parsel, kuralları bakımından bir arsadır. Tapudaki nitelik ayrıca değiştirilebilir; değiştirilmemiş olması parselin yerleşik alandaki haklarını ortadan kaldırmaz.
5403 Sayılı Kanun
Yerleşik Alan İçindeUygulanmaz; sınır parseli bölüyorsa sınır ifraz hattı sayılır.
Yerleşik Alan DışındaUygulanır; tarım arazisi asgari büyüklüğün altında bölünemez, hisselendirilemez.
İfraz
Yerleşik Alan İçindeGenişlik 15, derinlik 20 metre; en fazla beş parsel; tarım müdürlüğü görüşü aranmaz.
Yerleşik Alan DışındaSınıfına göre 2, 0,5 ya da 0,3 hektar; işlemden önce tarım müdürlüğünün uygunluk görüşü.
Konut
Yerleşik Alan İçindeYapı ruhsatı aranmaz; etüt ve proje valilik onayından sonra muhtarlığa bildirilir.
Yerleşik Alan Dışındaİskân dışı alan kuralı: inşaat alanı katsayısı %5, toplam en fazla 250 m²; tarım arazisinde ayrıca amaç dışı kullanım izni.
Sınırın dışında tablo tersine döner. Mutlak, özel ürün, dikili ve sulu tarım arazileri tarım dışında kullanılamaz; ötekiler ancak valiliğin izniyle tarım dışına çıkabilir. İfraz sınıfına göre 2, 0,5 ya da 0,3 hektarın altına inemez; iskân dışı alanda ifrazla oluşan her parsel 5.000 metrekareden küçük olamaz ve yola en az 25 metre cephesi bulunur. Bağ ya da sayfiye evi yapılacaksa inşaat alanı katsayısı %5, toplam inşaat alanı 250 metrekare ile sınırlıdır; tarım arazisindeki bağ evi ise 2026’dan beri tarım arazileri yönetmeliğinin ayrı ölçülerine bağlıdır ve Tarlaya Ev Yapılır mı? yazımızda ayrıntılı anlatılır. [1] [4]
Bu kuralın gerçek bir işlemdeki karşılığını vakalarımızdan birinde parsel parsel okuduk: köy yerleşik alanında 2.270,70 metrekarelik bir parsel dört parsele bölündü ve tek metrekaresi eksilmedi. O parselin tapusunda zaten arsa yazıyordu; aynı yerde tarla yazsaydı da bölme aynı ölçülerle yapılabilirdi. [7]
Kısacası yerleşik alan sınırı tapudaki nitelikten önce gelir: aynı tarla sınırın içinde arsa gibi bölünür, dışında tarım arazisinin ölçülerine bağlanır. Bir parsel alınırken sorulacak ilk soru bu yüzden parselin sınırın içinde mi dışında mı kaldığıdır.
Emlak Vergisinde Arsa ile Arazi Nasıl Ayrılır?
Emlak Vergisi Kanunu arsayı kendi ölçüsüyle tanımlar: belediye sınırları içinde belediyece parsellenmiş arazi arsa sayılır. Parsellenmemiş araziden hangilerinin arsa sayılacağını Cumhurbaşkanı kararı belirler. Yani vergide de belirleyici olan tapudaki nitelik hanesi değil, kanunun saydığı ölçüttür. [5]
Fark küçük değil. Arazi vergisinin oranı binde bir, arsanınki binde üçtür; büyükşehir belediye sınırları ve mücavir alanlar içinde bu oranlar %100 artırımlı uygulanır. Aynı parsel arazi sayıldığında binde 2, arsa sayıldığında binde 6 oranla vergilendirilir. [5]
Emlak Vergisi Oranı
Arazi ve Arsa · BindeOranlar Emlak Vergisi Kanununun 18. maddesinden; büyükşehir sütunları kanundaki %100 artırımın bizim hesabımızdır. Ödenen vergi oranın yanında matraha da bağlıdır; grafik yalnız oranı karşılaştırır.Kaynak · [5]Büyükşehir Dışında
Büyükşehirde%100 Artırımlı
Oran tek başına ödenecek vergiyi vermez; vergi, arsa ve arazi için ayrı belirlenen değer üzerinden hesaplanır. Ama arsa sayılmanın vergide üç kat oran farkı yarattığı açıktır. Aynı ayrım, devletin bir parseli satın aldığı durumda daha da büyük bir fark yaratır.
Tapuda Tarla, Kuralda Arsa
Tapudaki nitelik hanesi ile parselin tabi olduğu kural ayrıştığında alıcının sorması gerekenler.
Kamulaştırmada Parsele Nasıl Değer Biçilir?
Kamulaştırma Kanununa göre bilirkişi kurulu taşınmazın bulunduğu yere mahkeme heyetiyle birlikte gider ve önce cins ve nevini tespit eder. Ardından değeri iki ayrı yoldan biriyle bulur. Arazi için ölçü, taşınmazın mevkii ve şartlarına göre, olduğu gibi kullanılması hâlinde getireceği net gelirdir. Arsa için ölçü ise kamulaştırma gününden önceki, özel amacı olmayan emsal satışlara göre satış değeridir. [6]
Yani aynı parsel için iki ayrı hesap mümkündür: biri toprağın ürününden, öteki komşu arsaların satışından gelir. Hangisinin uygulanacağı parselin cinsine bağlıdır ve cins, bilirkişi kurulunca yerinde tespit edilir. Tablo iki yolu, kullanılan ölçüyü ve dayanağını yan yana koyuyor: [6]
Net Gelir
Değer, taşınmazın mevkii ve şartlarına göre, olduğu gibi kullanılması hâlinde getireceği net gelirden hesaplanır. Tarlada bu, üründen elde edilen gelir demektir.
Emsal Satış
Değer, kamulaştırma gününden önceki, özel amacı olmayan emsal satışlara göre bulunan satış değeridir. Yerleşik alandaki bir parselde emsal, komşu arsaların satışıdır.
Proje Artışı Yok
Kamulaştırmayı gerektiren imar ve hizmet teşebbüsünün sebep olacağı değer artışları ile ileride düşünülen kullanma şekillerinin getireceği kâr hesaba katılmaz.
Bir tarlanın ürün gelirinden hesaplanan değeri ile komşu arsaların satışından hesaplanan değeri çoğu zaman aynı büyüklükte değildir. Kanun cinsin yerinde tespit edilmesini istediği için, tapuda tarla yazan ama yerleşik alanın içinde kalan bir parselde hangi yöntemin uygulanacağı tapu kaydına bakılarak değil, parselin yerindeki durumuna bakılarak belirlenir. Kanun bir sınır da koyar: kamulaştırmayı gerektiren imar ve hizmet teşebbüsünün sebep olacağı değer artışları hesaba katılmaz. [6]
Tapuda Tarla Yazan Parseli Alırken Üç Soru
Yazının bölümleri aynı sonuca varıyor: tapudaki nitelik bir kelimedir, kural ise parselin bulunduğu alandan gelir. Yerleşik alan sınırının içinde Toprak Koruma Kanunu uygulanmaz ve parsel arsa ölçüsüyle bölünür; dışında aynı tarla asgari büyüklüğe, sınıf kısıtlarına ve iskân dışı alanın 5.000 metrekarelik ölçüsüne bağlanır. [1] [2] [4]
Tapuda tarla yazan bir parsel ucuz bir arsa da olabilir, arsa fiyatına satılan bir tarla da. Hangisi olduğunu kelime değil, parselin bulunduğu yer ve o yerin kuralı söyler. Satın almadan önce sorulacak üç soru şunlar:
Alan türünü tapu değil, belediyenin ya da il özel idaresinin vereceği bilgi belirler. Yerleşik alanlarda yapılaşma kararı ve ifraz şartlarına ilişkin tespitler kadastro paftasına işlenir ve tapu sicilinde belirtilir; parselin kaydında bu tespiti aramak gerekir. Yerleşik alanda bile yeni parsel ancak kamu eline geçmiş bir yola cephe alarak oluşur; parselden terk suretiyle yol açılamaz.
Bir not daha: nitelik hanesini değiştirmek ayrı bir tapu işlemidir. Hangi belgenin istendiğini parselin bağlı olduğu kadastro müdürlüğünden öğrenmek ve alışverişi bu kayda göre planlamak gerekir.
Tapu, kayıtta ne yazdığını söyler;
kural ise parselin nerede durduğuna bakar.
Baştaki soruya kayıtlarla verilebilecek cevap şu: tapuda tarla yazması parselin tarla kuralına tabi olduğu anlamına gelmez. Köy ya da kırsal yerleşik alan sınırının içinde kalan bir parselde toprak koruma kanunu uygulanmaz, ifraz arsa ölçüsüyle yapılır, konut ruhsatsız ama projeli yapılabilir. Sınırın dışında ise aynı kelime tarım arazisinin bütün kısıtlarını taşır. Bu yazı Ekim 2026 itibarıyla yürürlükteki metinlerle yazıldı.
Aklınızda Kalabilecekler
Tapudaki nitelik, imar durumu ve yerleşik alan sınırı aynı şey değil. Aşağıdaki kısa cevaplar en sık karıştırılan noktaları ayırıyor.
Tapuda Tarla Yazan Yere Ev Yapılır mı?Parselin bulunduğu alana bağlı.
Yerleşik Alandaki Tarla Bölünebilir mi?Evet; 15 metre genişlik, 20 metre derinlikle.
Sınırın İçinde Olduğumu Nereden Bilirim?Valilik ya da büyükşehir belediyesinin kararından.
Arsa Sayılırsa Vergi Artar mı?Oran üç katına çıkar.
Emlak vergisinde arazinin oranı binde bir, arsanınki binde üçtür; büyükşehirde ikisi de iki katıdır. Vergide arsa sayılmanın ölçüsü belediyece parsellenmiş olmaktır. [5]
Tapudaki Niteliği Değiştirmek Şart mı?Kural için değil, kayıt için.
Kamulaştırmada Tapudaki Cinse mi Bakılır?Cins yerinde tespit edilir.
Bilirkişi kurulu taşınmazın cins ve nevini yerinde tespit eder. Arazi net gelirine, arsa emsal satışlara göre değerlenir. [6]
Bu Okuma Neye Dayanıyor?
Bu yazıdaki her kural bir kanun ya da yönetmelik maddesine dayanıyor. Aşağıdaki notlar hangi maddenin neyi söylediğini ve nerede sınırlandığını gösterir; metinler Mevzuat Bilgi Sistemindeki güncel sürümlerden alındı.
Plansız Alanlar İmar Yönetmeliği
Resmî Gazete · 2 Kasım 1985, değişiklikleriyleMadde 4: köy yerleşik (meskûn) alanı, köy ortak yapıları ile mevzuata uygun yapıların toplu bulunduğu yerde en dıştaki binaların dış kenarlarından geçirilen çizginin içidir; bu çizgiden en fazla 300 metre dışarıdan geçirilen, valilikçe tespit edilip il genel meclisince karara bağlanan sınırın içi köy yerleşik alanı civarıdır. Büyükşehirlerdeki kırsal yerleşik alanın sınırını ilçe belediye meclisinin teklifiyle büyükşehir belediye meclisi belirler. Madde 44: yeni parselin kamu eline geçmiş bir yola cephesi şarttır, parselden terk suretiyle yol oluşturulamaz. Madde 45: bu alanlarda ifrazla oluşan parselin genişliği 15, derinliği 20 metreden az olamaz; en fazla beş parsel elde edilir, ikinci kez ifraz yapılamaz. Madde 62: iskân dışı alanda ifrazla oluşan her parsel 5.000 m²’den küçük olamaz ve yola en az 25 metre cephesi bulunur. Madde 63: iskân dışı alanda bir ailenin oturmasına mahsus bağ ve sayfiye evi için inşaat alanı katsayısı %5’i, inşaat alanları toplamı 250 m²’yi aşamaz.
Metne Dönİmar Kanunu
Resmî Gazete · 3194 Sayılı Kanun, değişiklikleriyleMadde 8/c: tarım arazileri 5403 sayılı Kanundaki izinler alınmadan köy ve mezraların yerleşik alanı ve civarı olarak tespit edilemez. Madde 8/ğ: büyükşehirlerde mahalleye dönüşen, nüfusu 5.000’in altında kalan ve kırsal özelliği devam eden yerlerde uygulama imar planı yapılıncaya kadar 27. madde uygulanır. Madde 27: belediye ve mücavir alan dışındaki köy yerleşik alanlarında ve civarında konut için yapı ruhsatı aranmaz; etüt ve projelerin valilik onayından sonra muhtarlığa bildirilmesi ve yapının fen, sanat ve sağlık kurallarına uygun olması zorunludur. Köy yerleşik alan sınırı içinde 5403 sayılı Kanun hükümleri uygulanmaz; sınır bir parseli bölüyorsa 5403’e tabi olmaksızın ifraz hattı sayılır. Bu alanlarda yapılaşma kararı ve ifraz şartlarına ilişkin tespitler kadastro paftasına işlenerek tapu sicilinde belirtilir.
Metne DönKöy Yerleşik Alanında 5403 Uygulaması
Tapu ve Kadastro Genel Müdürlüğü · 10 Eylül 2014Tapu Dairesi Başkanlığının 10 Eylül 2014 tarihli, 58433 sayılı yazısı: taşınmaz köy yerleşik alan sınırı içinde kalıyorsa 5403 sayılı Kanun hükümleri uygulanmaz; köy yerleşik alanı dışındaki plansız alanda kalan taşınmazın ifrazında il veya ilçe tarım müdürlüğünün uygunluk görüşü işlemden önce aranır.
Metne DönToprak Koruma ve Arazi Kullanımı Kanunu
Resmî Gazete · 5403 Sayılı Kanun, değişiklikleriyleMadde 8: asgari tarımsal arazi büyüklüğü mutlak, marjinal ve özel ürün arazilerinde 2 hektardan, dikili tarım arazilerinde 0,5 hektardan, örtü altı tarımı yapılan arazilerde 0,3 hektardan küçük belirlenemez; tarım arazileri bu büyüklüklerin altında ifraz edilemez, hisselendirilemez. Madde 13: mutlak tarım arazileri, özel ürün arazileri, dikili tarım arazileri ve sulu tarım arazileri tarımsal üretim amacı dışında kullanılamaz; kanunda sayılan istisnalar Kurulun uygun görmesine bağlıdır, bunların dışındaki tarım arazileri valilikçe tarım dışı kullanıma tahsis edilebilir.
Metne DönEmlak Vergisi Kanunu
Resmî Gazete · 1319 Sayılı Kanun, değişiklikleriyleMadde 12: belediye sınırları içinde belediyece parsellenmiş arazi arsa sayılır; belediye sınırları içinde veya dışında bulunan parsellenmemiş araziden hangilerinin arsa sayılacağı Cumhurbaşkanı kararı ile belli edilir. Madde 18: arazi vergisinin oranı binde bir, arsalarda binde üçtür; bu oranlar 5216 sayılı Kanunun uygulandığı büyükşehir belediye sınırları ve mücavir alanlar içinde %100 artırımlı uygulanır. Cumhurbaşkanı oranları yarısına kadar indirmeye veya üç katına kadar artırmaya yetkilidir. Grafikteki büyükşehir oranları bu artırımın bizim hesabımızdır. Vergi oranın yanında matraha, yani arsa ve arazi için ayrı belirlenen değere de bağlıdır; bu yazı yalnız oranı karşılaştırır.
Metne DönKamulaştırma Kanunu
Resmî Gazete · 2942 Sayılı Kanun, değişiklikleriyleMadde 11: bilirkişi kurulu kamulaştırılacak taşınmazın bulunduğu yere mahkeme heyetiyle birlikte gider; taşınmazın cins ve nevini, yüzölçümünü, kıymetini etkileyen bütün nitelik ve unsurlarını, varsa vergi beyanını tespit eder. Değer arazilerde taşınmazın mevkii ve şartlarına göre ve olduğu gibi kullanılması hâlinde getireceği net gelire (bent f), arsalarda kamulaştırma gününden önceki özel amacı olmayan emsal satışlara göre satış değerine (bent g) dayanır. Kamulaştırmayı gerektiren imar ve hizmet teşebbüsünün sebep olacağı değer artışları dikkate alınmaz.
Metne Dönİfrazın Gerçek Hesabı
Vaka · Ekim 2026Köy yerleşik alanında, tapuda niteliği arsa olan 2.270,70 metrekarelik bir parselin dört parsele bölündüğü işlemin parsel kaydı, ölçüleri ve şartları. Bu yazıdaki yerleşik alan kuralının uygulamadaki karşılığıdır.
Metne Dön
Bu Yazıyı Tartışanlar
Bu bölümde okurların yazı hakkındaki soruları, sahadan notları ve kendi bölgelerinden gözlemleri yer alıyor. Yazarın yanıtları ayrıca işaretlenir; en faydalı bulunan yorumlar öne çıkar. Yorumlar onaydan sonra yayınlanır. Yorumları herkes okuyabilir, yorum yazmak ve oy vermek için ücretsiz üyelik yeterli.