Arsa satışında pazarlık çoğu zaman tek bir rakam üzerinden yapılır, ama tapudan çıkarken iki tarafın da cebinden ayrı paralar çıkar. Arsa satışında kim hangi vergiyi ve harcı öder, ve bu tutarlar neye göre hesaplanır?
Tapu harcı alıcı ve satıcı için ayrı ayrı binde 20; beyan edilen bedel emlak vergisi değerinden düşük olamıyor. Satıcı arsayı edindiği tarihten itibaren beş yıl dolmadan satarsa kazancının 2026’da 150.000 TL’yi aşan kısmı gelir vergisine giriyor. [1] [2]
Bu yazıda tapu harcının nasıl hesaplandığını, düşük bedel beyanının sonucunu, beş yıl kuralını, değer artışı kazancının hesabını ve arsa satışında KDV’nin ne zaman gündeme geldiğini okuyoruz. Örnek hesap varsayımlıdır. Bu bir vergi mütalaası ya da yatırım önerisi değil; kendi satışınız için son sözü vergi dairesi ve mali müşaviriniz söyler. [2]
Bu yazı Harçlar Kanunu’nun, Gelir Vergisi Kanunu’nun ve Katma Değer Vergisi Kanunu’nun Kasım 2026 itibarıyla yürürlükteki metinlerine dayanır; tutarlar 2026 yılı içindir. Örnek hesap bizim hesabımızdır ve varsayımlı rakamlarla yapıldı. Vakadan aktarılan ilan fiyatları istenen bedeldir, gerçekleşmiş satış bedeli değildir.
Arsa Satışında Kim Ne Öder?
Kısa cevap şu: tapu harcını alıcı ve satıcı ayrı ayrı, beyan edilen bedelin binde 20’si olarak öder. Satıcı, arsayı satın aldığı tarihten itibaren beş yıl dolmadan satarsa kazancını izleyen yılın Mart ayında beyan eder ve 2026 için 150.000 TL’yi aşan kısmı vergilendirilir. [1] [2]
Ticari faaliyet kapsamında olmayan, tek seferlik bir arsa satışında KDV gündeme gelmiyor. Miras ya da bağışla gelen arsada ise beş yıl kuralı hiç işlemiyor. Önce herkesin ödediği kaleme, tapu harcına bakalım. [2] [3]
Tapu Harcı Nasıl Hesaplanır?
Harçlar Kanunu’na göre taşınmazın bedel karşılığı devrinde harcın matrahı, emlak vergisi değerinden az olmamak üzere beyan edilen satış bedeli. Uygulanan oran devir eden ve devir alan için ayrı ayrı binde 20; yani 1.000.000 TL’lik bir satışta alıcı ve satıcı 20.000’er TL harç öder. [1]
Tabanı oluşturan emlak vergisi değeri bir piyasa tahmini değil. Arsada takdir komisyonlarının her mahalle için cadde, sokak ya da değer bölgesine göre belirlediği birim değerden, arazide ise il ya da ilçe için arazinin cinsine göre konan birim değerden hesaplanıyor. [1] [6]
Beyan edilen bedelin gerçeği yansıtması da kanunun şartı. İşlemden sonra bedelin emlak vergisi değerinden düşük olduğu ya da gerçek durumu yansıtmadığı tespit edilirse aradaki farka düşen harç sonradan tarh ediliyor ve üstüne bir kat vergi ziyaı cezası kesiliyor. Yani düşük beyanla bugün ödenmeyen harç, yarın cezasıyla birlikte iki katı olarak geri dönebiliyor. [1]
Tapuya yazılan bedel ile ilandaki ya da mahkemedeki rakamın ne kadar ayrılabildiğini iki vakamızda okuduk. Birinde tapuda 14.000 TL bedelle satılan bir tarla için açılan önalım davasında mahkeme bedeli 83.758,98 TL olarak belirledi. Ötekinde bir ilan sitesindeki satılık tarla ilanlarının %17’sinin fiyatı düşürülmüştü ve okunan 898 ilanda tipik indirim %6,5’ti. [4] [5]
Kısacası tapudaki bedel, pazarlıkla inen ilan fiyatının ya da emlak vergisi değerinin değil, gerçekten ödenen tutarın kaydı olmalı. Mahkeme de vergi idaresi de gerektiğinde ilk olarak o kayda bakıyor.
Düşük bedel beyanı satıcıya başka bir yerden de geri dönebiliyor: beş yıl dolmadan satılan arsanın kazancı hesaplanırken önce tapudaki alış ve satış bedellerine bakılıyor. Beş yıl kuralının ne olduğuna bakalım. [2]
Satışta Harç ve Kazancın Hesabı
Arsa satışında harç ve değer artışı kazancının hesabına adım adım bir bakış.
Video Hazırlanıyor · Abonelere ÖzelEsri · Şubat 2023
Beş Yıl Kuralı Nedir?
Gelir Vergisi Kanunu, bir taşınmazın iktisap tarihinden başlayarak beş yıl içinde elden çıkarılmasından doğan kazancı “değer artışı kazancı” sayıyor. Elden çıkarma yalnız satışı değil; bir bedel karşılığı devri, trampayı, kamulaştırmayı ve şirkete sermaye olarak koymayı da kapsıyor. [2]
Kuralın en önemli istisnası ivazız edinim. Miras ya da bağışla gelen arsa, süresine bakılmaksızın bu kapsamın dışında; miras kalan bir arsayı ertesi yıl satan kişi değer artışı vergisi ödemiyor. Beş yıl, arsanın satın alındığı tarihten sayılıyor. [2]
Satıcının durumunu üç soru belirliyor: arsa nasıl edinildi, ne zaman edinildi ve satış bir kez mi yapılıyor, yoksa sürekli mi. Kartlar bu üç durumu kanunların söylediğiyle yan yana koyuyor: [2] [3]
Satın Alınan Arsa
Beş Yıldan SonraDeğer artışı vergisi yok
Beş Yıl Dolmadanİstisnayı aşan kazanç beyan edilir
Miras ya da Bağış
Süreye BakılmazDeğer artışı kapsamı dışında
Tapu HarcıSatışta yine binde 20 ödenir
Tek Seferlik ya da Sürekli
Tek Seferlik SatışKDV hesaplanmaz
Süreklilik ve Kazanç AmacıTicari faaliyet sayılabilir
Kartların ortak noktası tapu harcı: vergi doğsun ya da doğmasın, satışta iki taraf da beyan edilen bedelin binde 20’sini ödüyor. Değer artışı vergisi ise yalnız satın alınıp beş yıl dolmadan satılan arsada, KDV de yalnız ticari faaliyet sayılan alım satımda gündeme geliyor. [1] [2] [3]
Beş yıl dolmadan satılan arsada ise vergi, kazancın tamamına değil, belirli bir hesaptan sonra kalan kısma uygulanıyor.
Değer Artışı Kazancı Nasıl Hesaplanır?
Kanuna göre safi kazanç, satış bedelinden arsanın maliyet bedeli, satıcının üstlendiği giderler ve ödediği vergi ve harçlar düşülerek bulunuyor. Maliyet bedeli, satışın yapıldığı ay hariç, üretici fiyatları endeksindeki artış oranında artırılabiliyor; bunun için artışın %10 ya da üzerinde olması gerekiyor. [2]
Bulunan kazancın bir kısmı vergiden muaf: 2026 yılında elde edilen değer artışı kazancının 150.000 TL’si vergilendirilmiyor. Kalan kısım gelir vergisi tarifesine giriyor; 2026 tarifesi 190.000 TL’ye kadar %15 ile başlıyor, 400.000 TL’ye kadar %20, sonraki dilimlerde %27, %35 ve %40’a çıkıyor. [2] [7]
Varsayımlı bir örnekte hesap şöyle: 3.000.000 TL’ye satılan, endekslenmiş maliyeti 2.400.000 TL olan arsada satıcının 60.000 TL harcı da düşülünce 540.000 TL safi kazanç kalıyor; 150.000 TL istisnadan sonra vergiye tabi kısım 390.000 TL. Şerit satış bedelinin nereye gittiğini gösteriyor; hesap bizim hesabımızdır: [1] [2] [7]
3 Milyon Liralık Satışın Dağılımı
Gelir Vergisi Kanunu · 2026 · Bizim HesabımızRakamlar varsayımdır ve bizim hesabımızdır. Endekslenmiş maliyet, alış bedelinin üretici fiyatları endeksiyle güncellenmiş hâli olarak varsayıldı. Satış bedelinden maliyet ve harç düşülünce 540.000 TL safi kazanç kalır; 150.000 TL istisnadan sonra 390.000 TL vergiye tabidir ve vergi 68.500 TL’dir. Satıcıya kalan kazanç safi kazançtan vergi düşülerek bulundu. Satıcının o yıl başka beyan edilecek geliri olmadığı varsayıldı.Kaynak · [1] [2] [7]Satış Bedeli3.000.000 TL
Endekslenmiş Maliyet%80
2.400.000 TLSatıcıya Kalan Kazanç%15,7
471.500 TLDeğer Artışı Vergisi (olumsuz)%2,3
68.500 TL, %15 ve %20 DilimSatıcının Tapu Harcı%2
60.000 TL, Binde 20
Şeritteki vergi iki dilimden oluşuyor: ilk 190.000 TL için %15 ile 28.500 TL, kalan 200.000 TL için %20 ile 40.000 TL. Satıcının o yıl başka beyan edilecek geliri varsa toplam gelir üst dilimlere çıkabileceği için sonuç değişir; bu hesap bizim hesabımızdır. [2]
Aynı varsayımlı satışta iki tarafın tapudan çıkarken ödediklerini yan yana koyduk. Alıcı yalnız 60.000 TL harç öderken satıcı aynı harcın üstüne 68.500 TL vergi ödüyor; 128.500 TL’lik toplam bizim hesabımızdır: [1] [2]
Beş Yıl Dolmadan Satan, Alıcının İki Katından Fazla Öder
Varsayımlı Satış · TL · 2026Rakamlar yukarıdaki şeridin varsayımlı satışından alındı ve bizim hesabımızdır: binde 20 harç 3.000.000 TL üzerinden, vergi 390.000 TL’lik vergiye tabi kısım üzerinden hesaplandı. Sütunlar sıfır tabanlıdır; satıcının değer artışı vergisi vurgulu.Kaynak · [1] [2]Alıcı
Satıcı
Grafikteki fark yalnız satın alınıp beş yıl dolmadan satılan arsada çıkıyor. Beş yıl dolduktan sonra ya da miras kalan arsada satıcı da alıcı gibi yalnız 60.000 TL harç öderdi; bu da bizim hesabımızdır. [1] [2]
Hesaptaki en hassas kalem maliyet. Alış bedelini ve giderleri gösteren belgesi olmayan satıcı, kazancını olduğundan yüksek gösterebilir; tapudaki düşük alış bedeli de aynı sonucu doğurur. Son kalem ise KDV.
Arsa Satan Ne Zaman KDV Öder?
Katma Değer Vergisi Kanunu, ticari, sınai, zirai faaliyet ve serbest meslek faaliyeti çerçevesinde yapılan teslimleri vergiye tabi tutuyor. Elindeki tek arsayı satan bir kişi bu faaliyetlerin içinde değil; bu yüzden sıradan bir arsa satışında KDV hesaplanmıyor. [3]
Durum, süreklilik ve kazanç amacıyla alım satım yapan kişide değişiyor; bu kişi ticari faaliyet içinde sayılabilir. Şirketlerin taşınmaz satışı da kendi kurallarına bağlı ve bu yazının kapsamı dışında. Sık alım satım yapan biri için mali müşavir görüşü almak bu yüzden gerekli. [3]
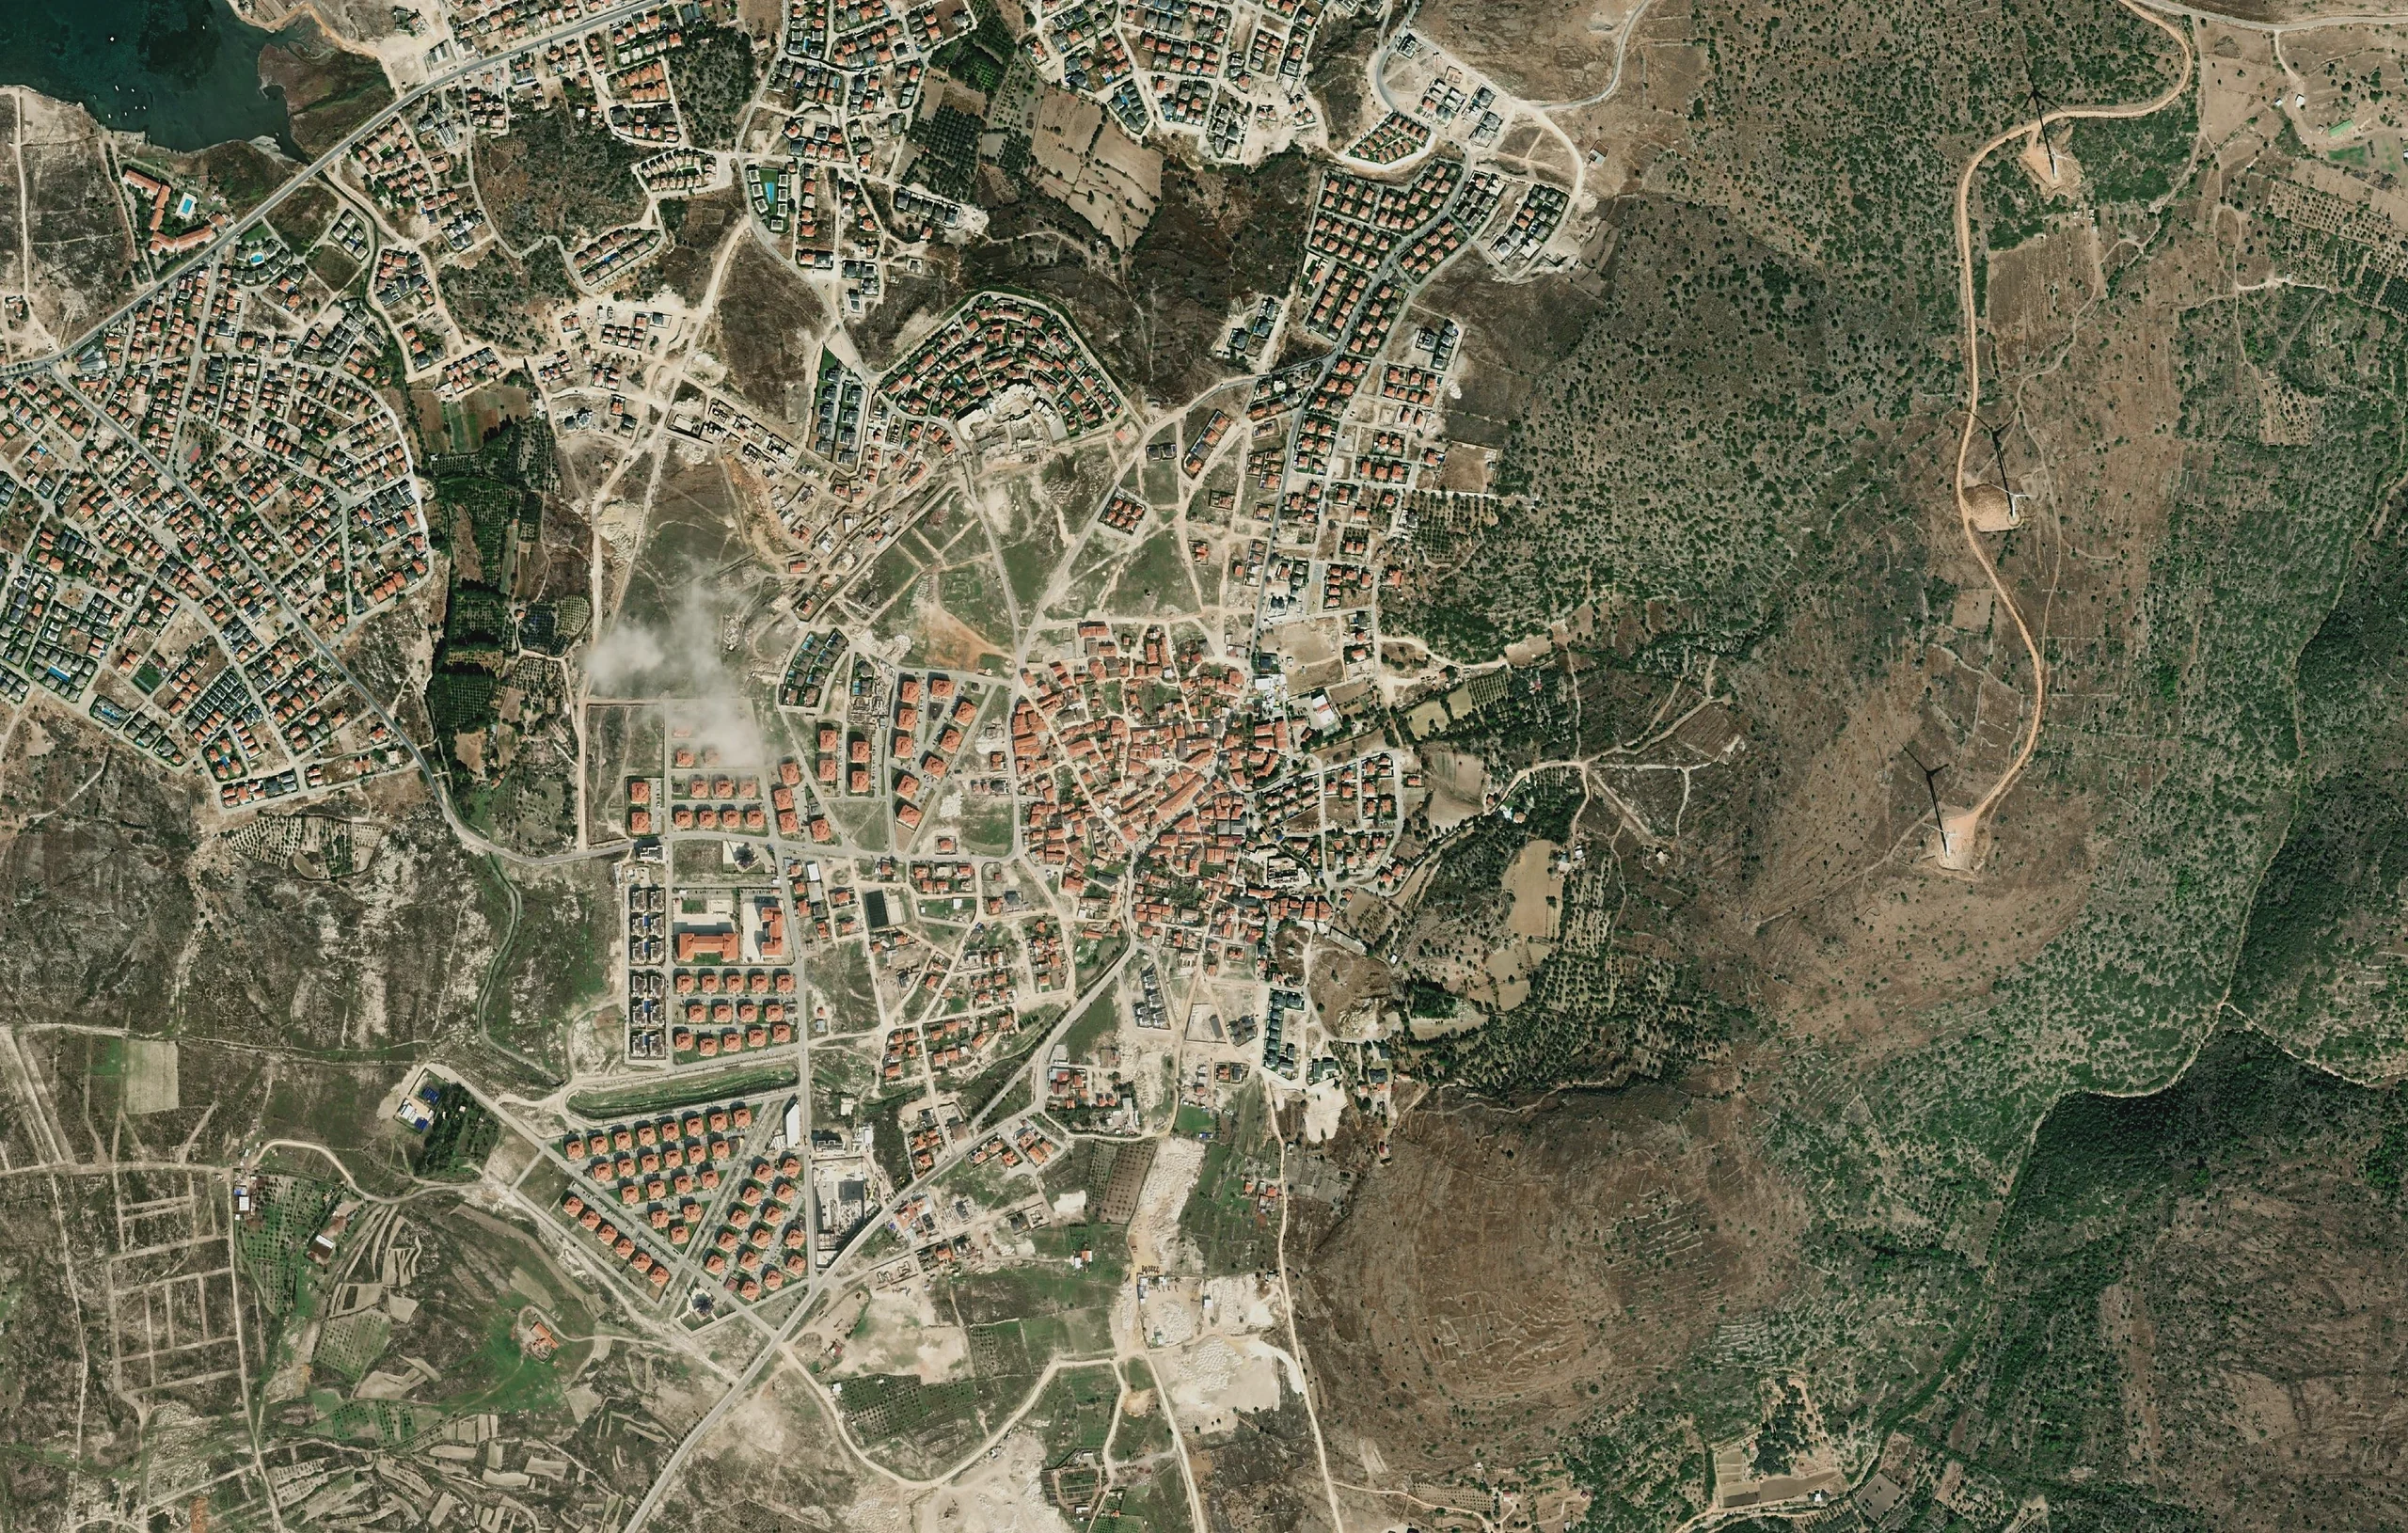
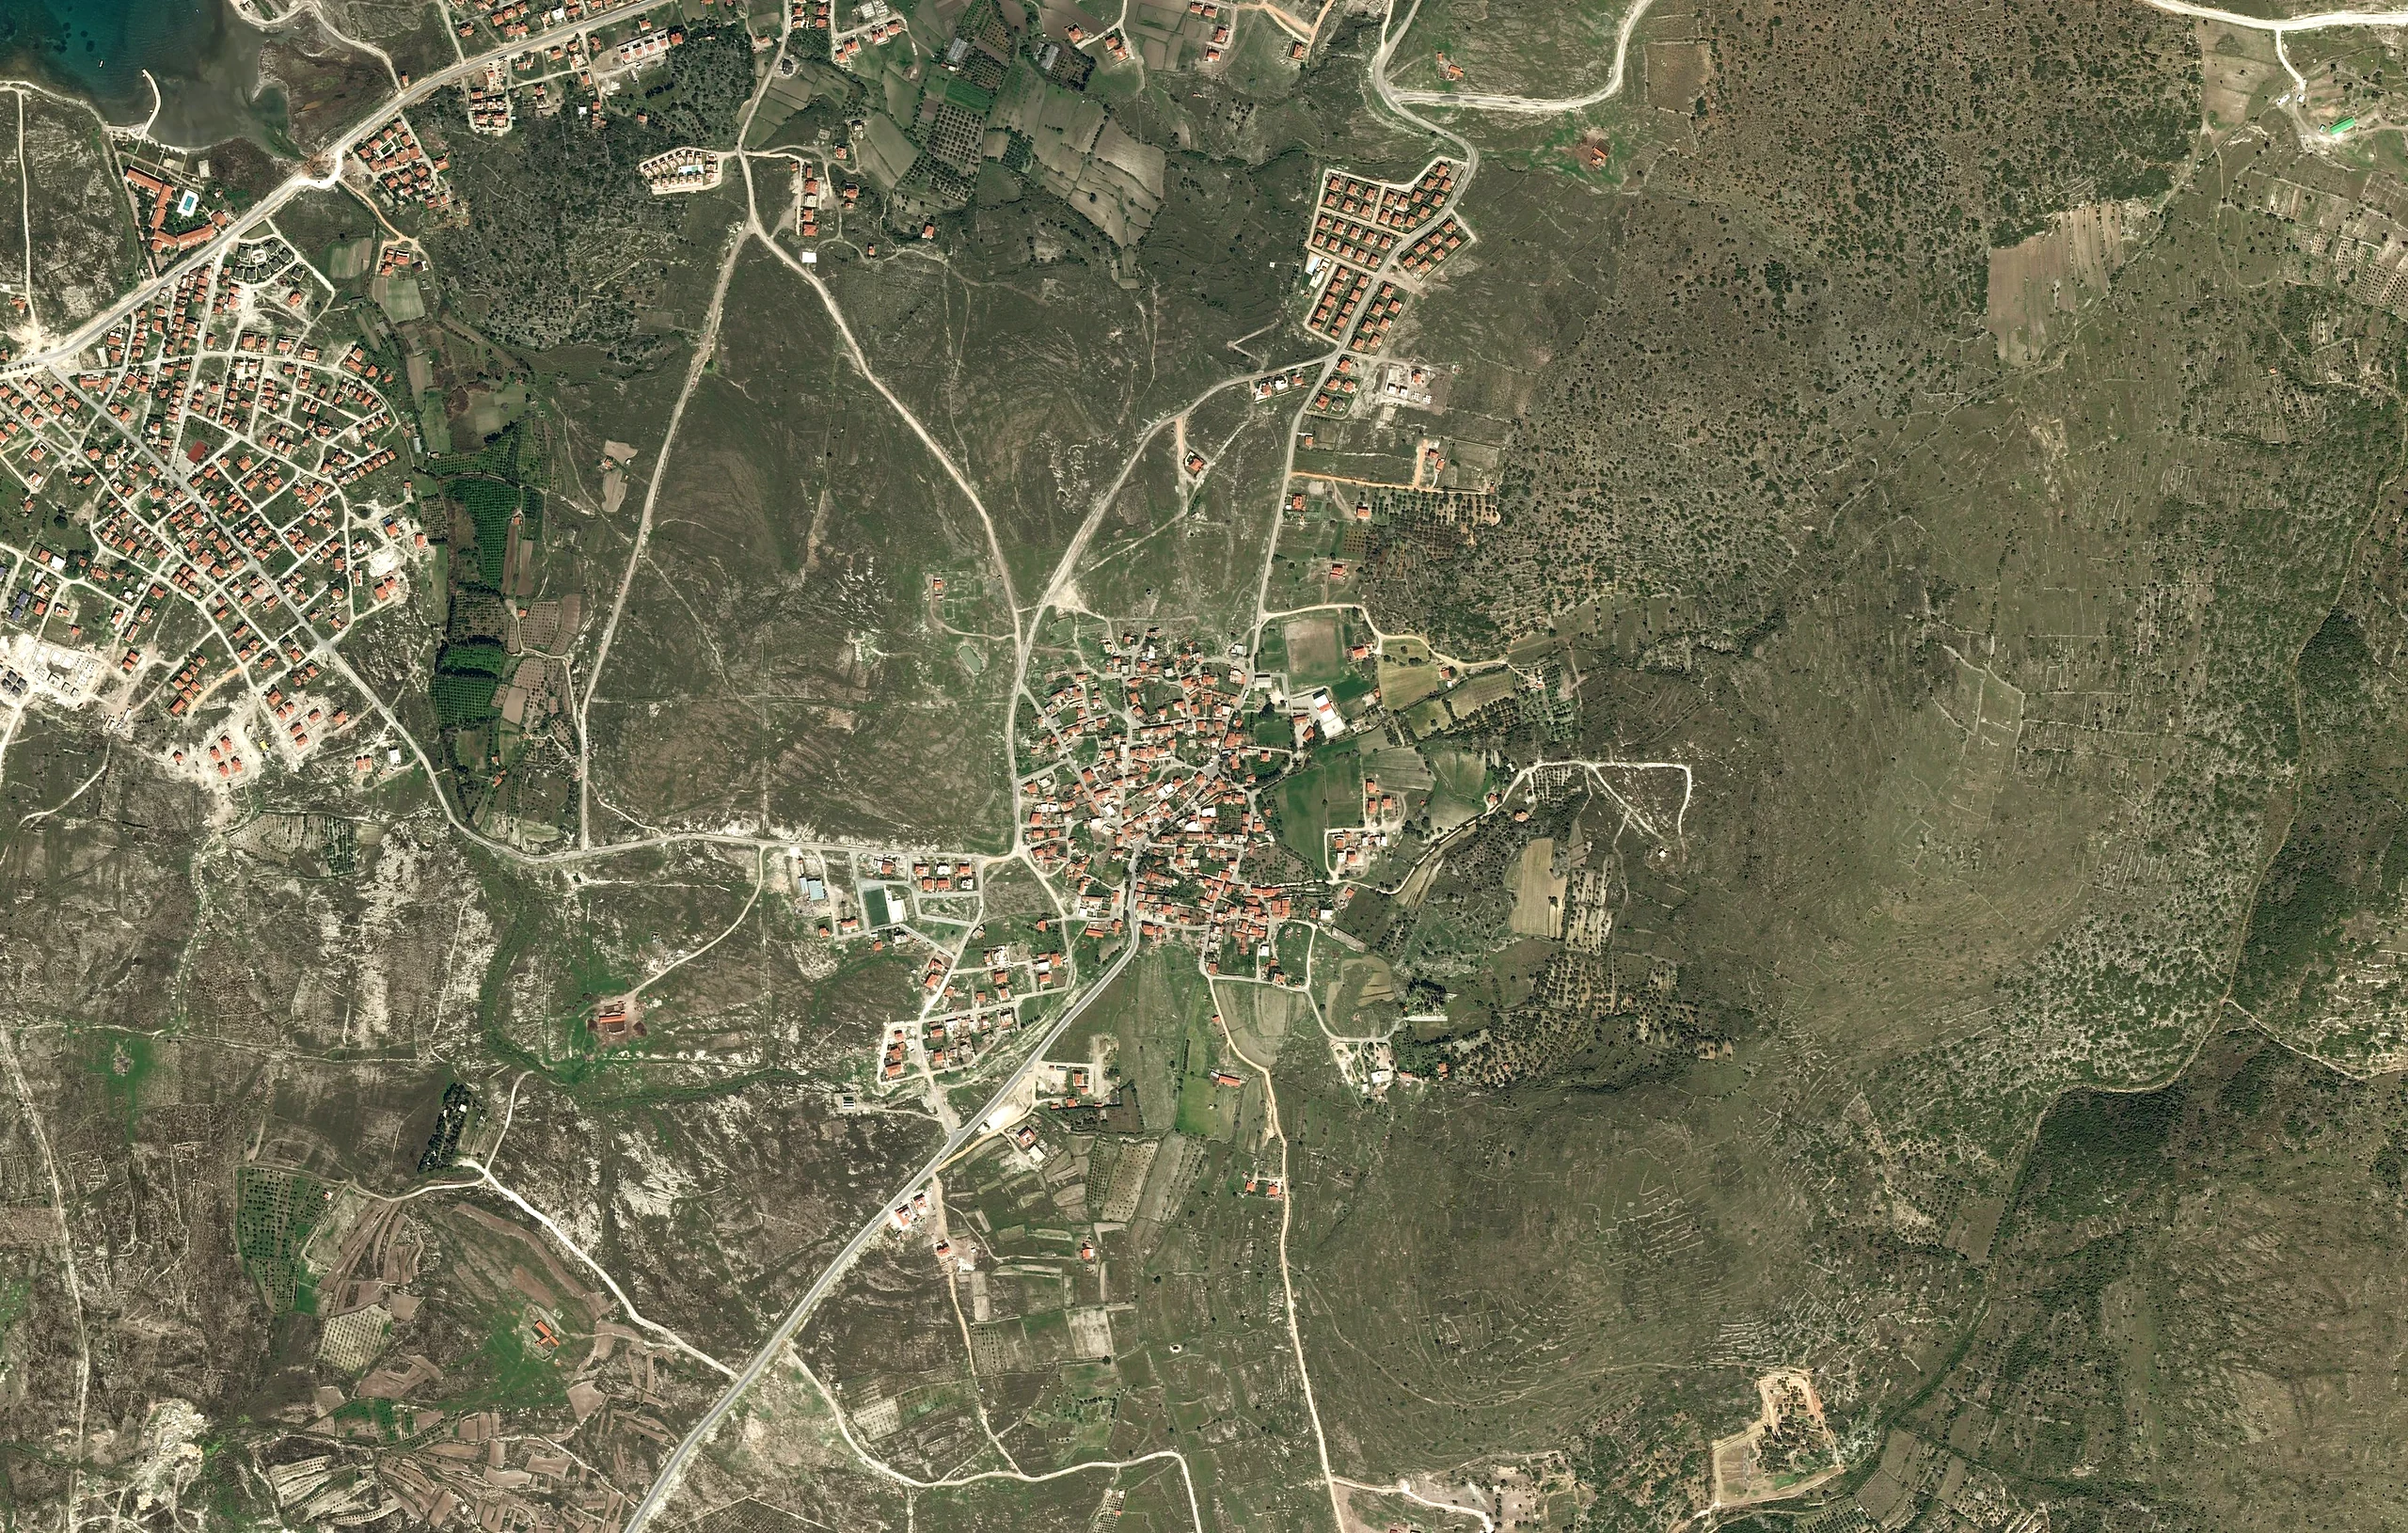
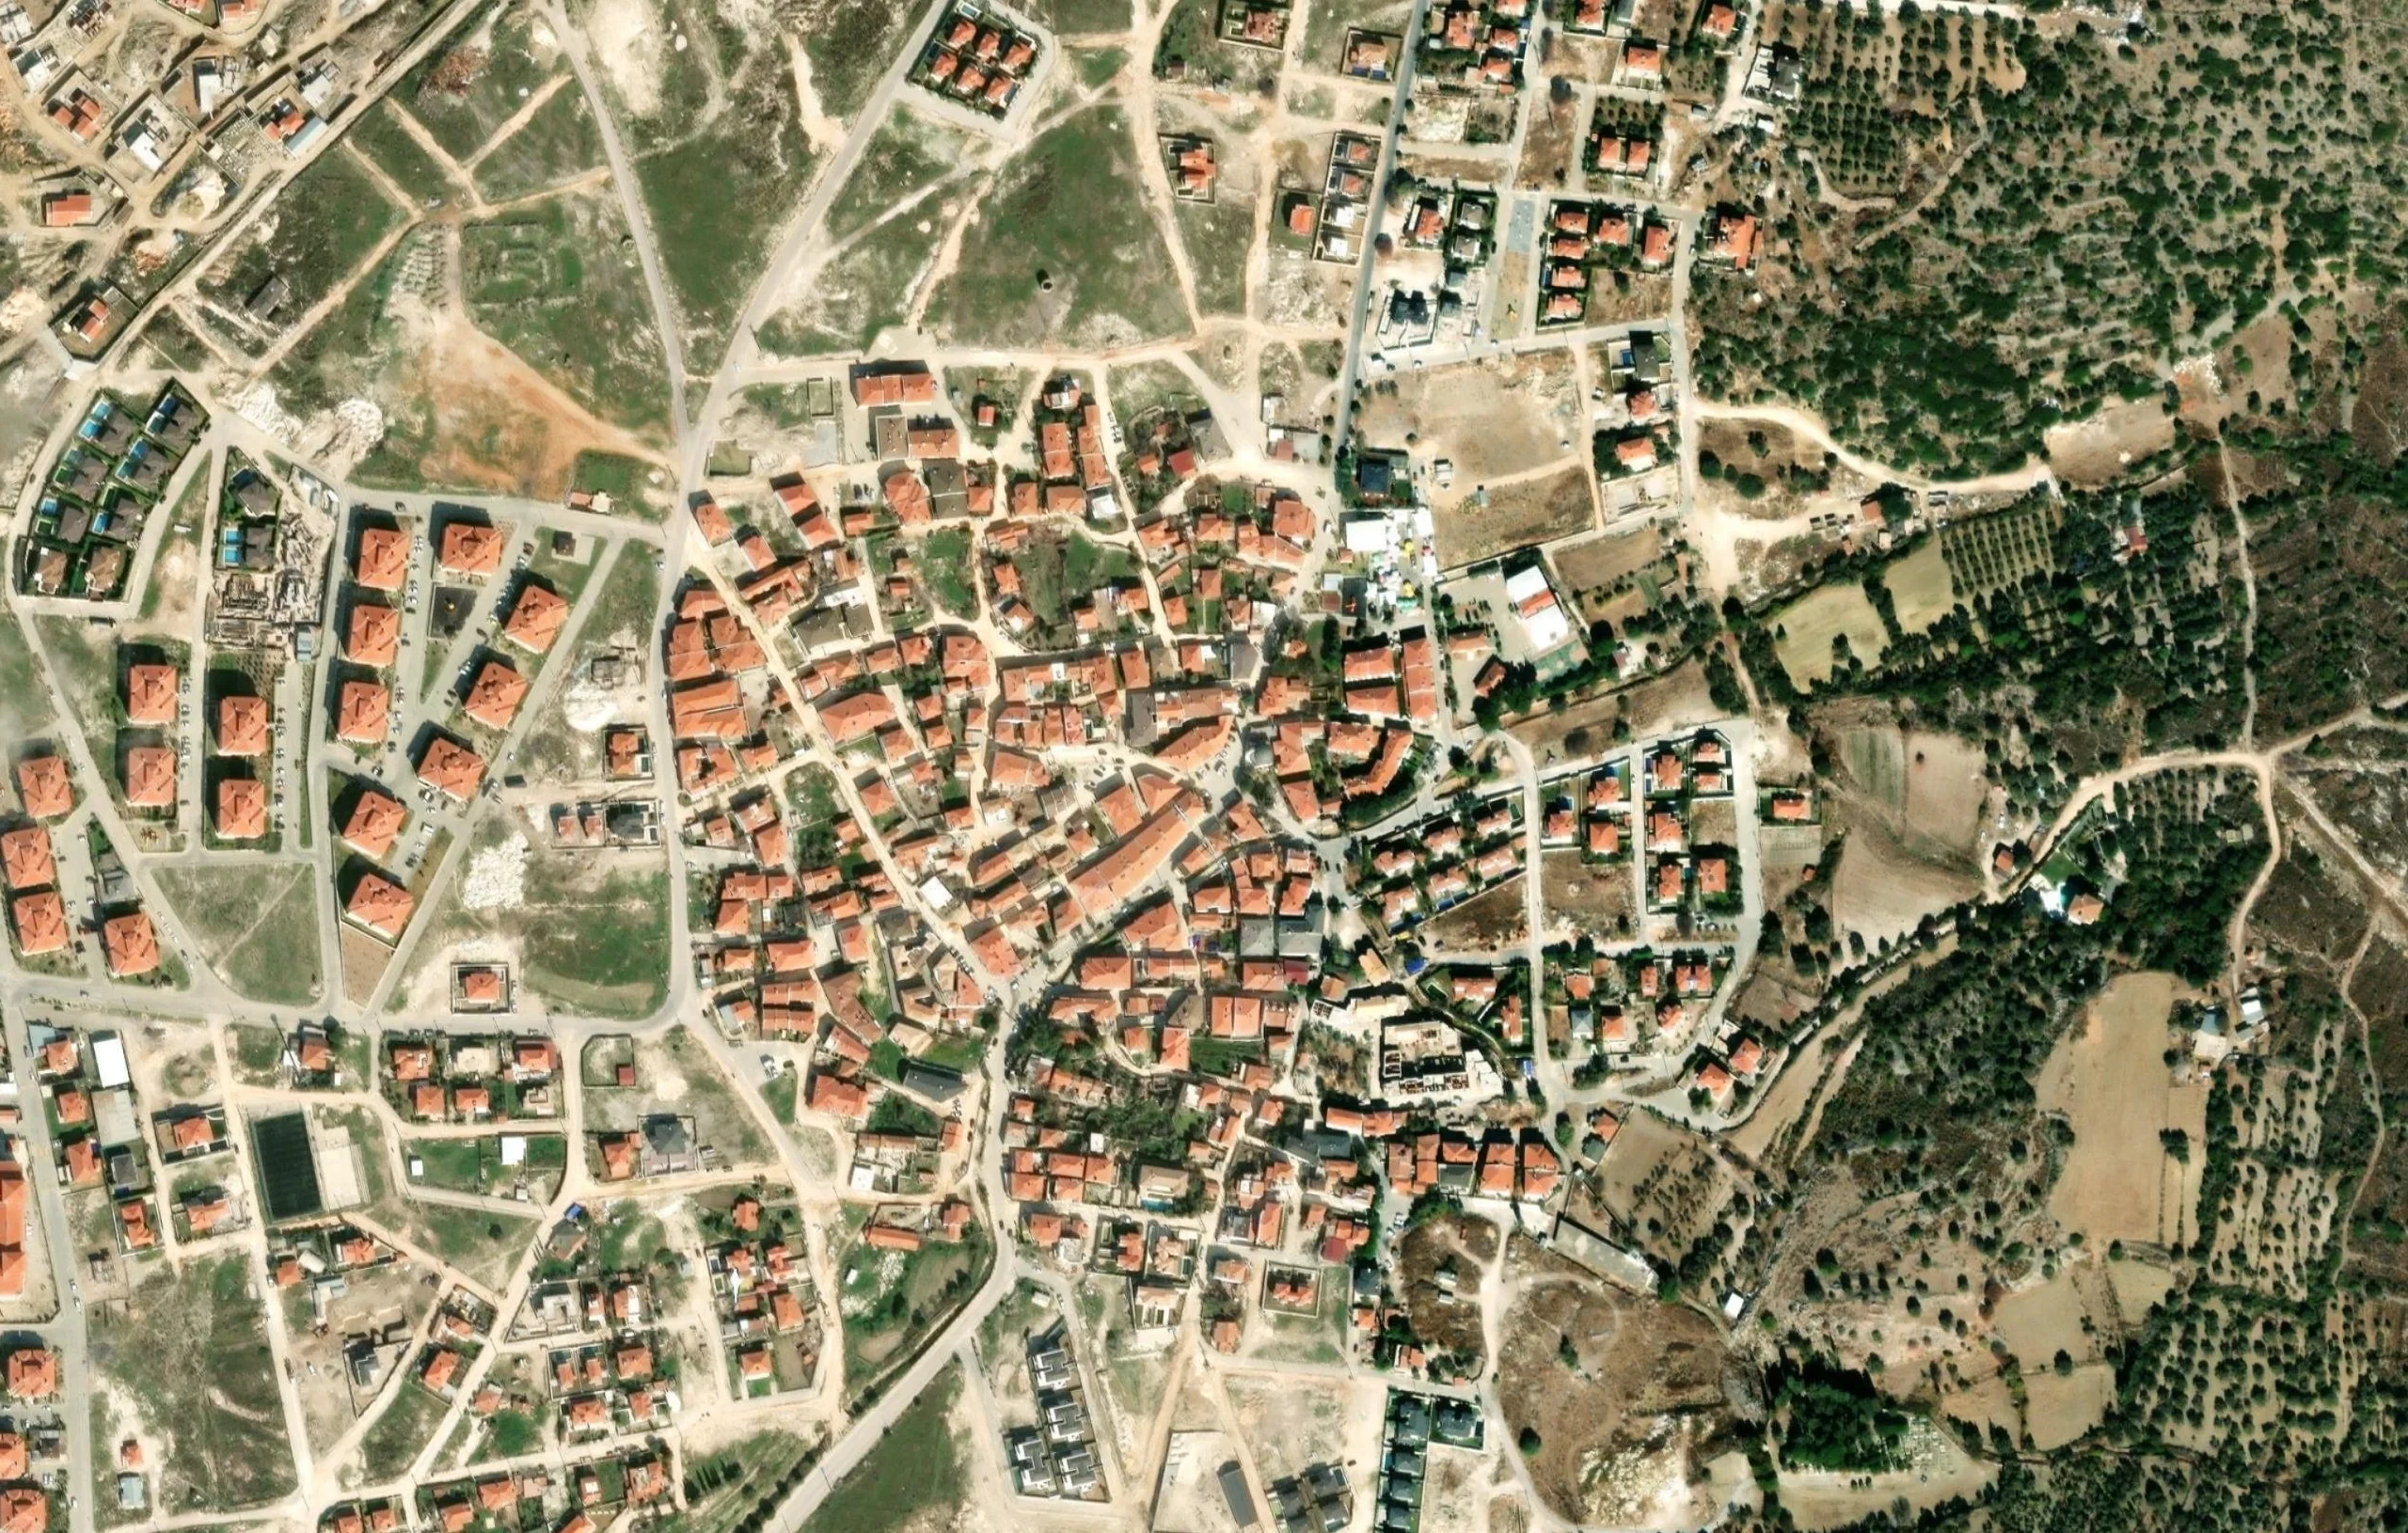
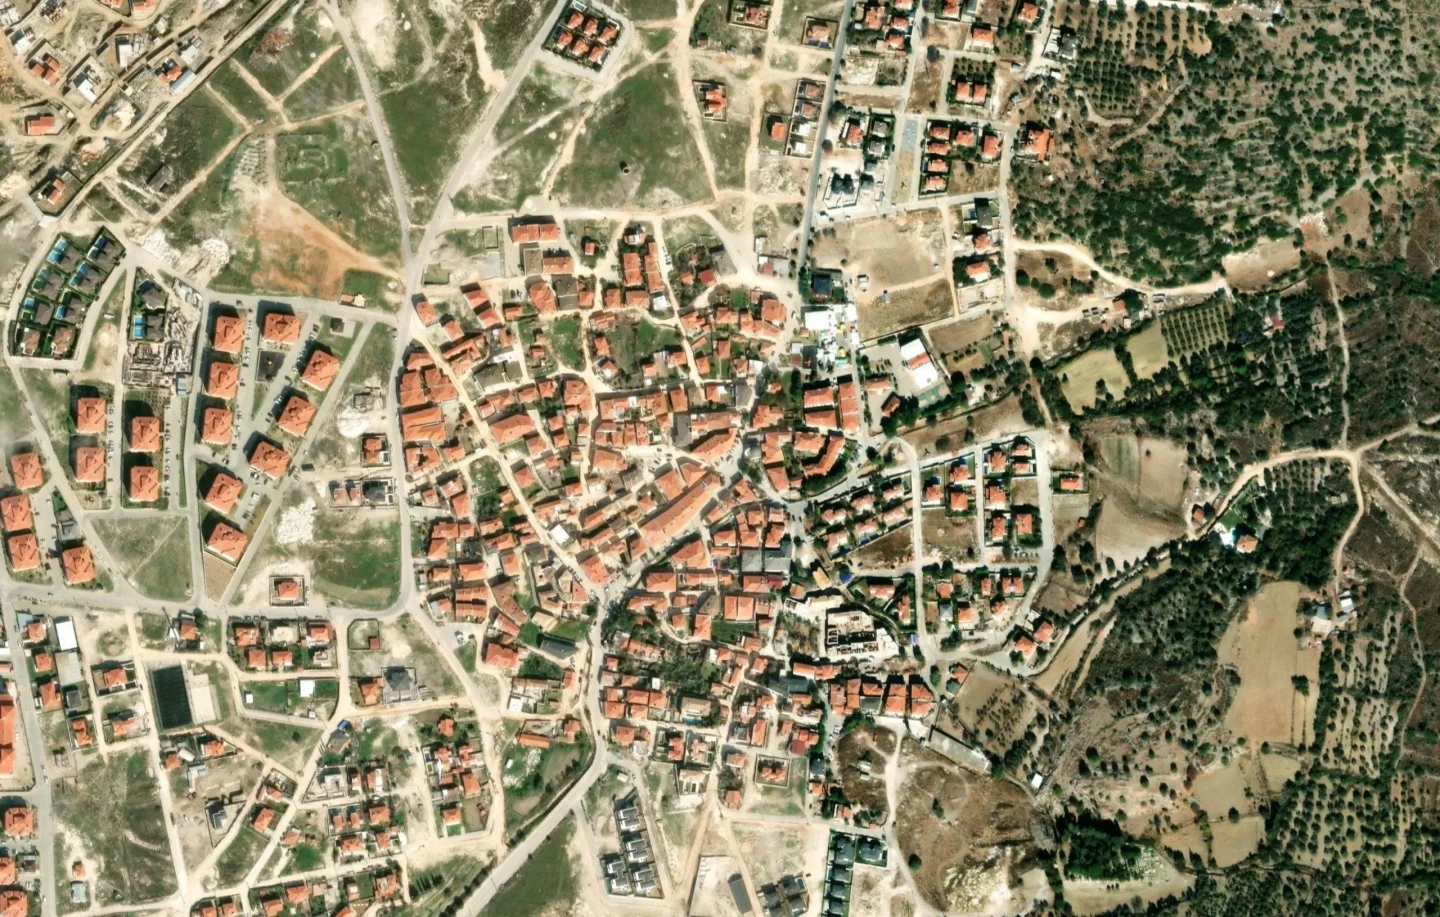
Kare İzmir Çeşme’de Reisdere çevresinden, yaklaşık on bir yıl arayla alındı. Mart 2012’de eski yerleşim dokusu, birkaç site ve çevresinde makilik görülüyor; Şubat 2023’te yerleşimin çevresine yeni villa siteleri ve onlara bağlanan yollar yayılmış. Kareden okunabilen üç not şunlar: [8]
Eski Doku
2012’de Reisdere’nin yerleşim dokusu, birkaç site ve çevresinde makilik var.
Yeni Siteler
2023’te yerleşimin çevresine yeni villa siteleri ve yollar yayılmış.
Satış ve Vergi
Kare arsaların kimin elinden, kaç kez ve hangi bedelle satıldığını göstermez.
Kare kıyıdaki bir yerleşimin çevresine on bir yılda yeni sitelerin yayılabildiğini gösteriyor; o arsaları satanların vergisini göstermiyor. Vergiyi belirleyen, satıcının arsayı ne zaman ve nasıl edindiği ve satışı bir kez mi, süreklilik ve kazanç amacıyla mı yaptığıdır. Aynı sitedeki iki arsanın satıcısı bu yüzden çok farklı vergilerle karşılaşabilir. [2] [3]
Beş Yıl Dolmadan Satmak
Arsa satan kişinin vergi takvimi ve sık yapılan hatalar üzerine.
Arsa Satarken Üç Kontrol
Yazının bölümleri aynı sonuca varıyor: tapu harcı iki taraf için ayrı ayrı binde 20 ve düşük beyanın bedeli cezayla geri dönüyor; beş yıl dolmadan satılan arsanın kazancı ise endeksleme ve 150.000 TL istisnadan sonra vergilendiriliyor. [1] [2]
Satıştan önce sorulacak üç soru şunlar:
- Ne Zaman Edinildi?Satın Alma ya da Miras Tarihi
- Maliyet Belgeli mi?Alış Bedeli, Harç ve Giderler
- Hangi Bedel Yazılacak?Gerçek Satış Bedeli
İlk soru vergiyi doğrudan belirliyor: miras ya da bağışla gelen arsada değer artışı vergisi yok, satın alınanda beş yılın dolup dolmadığına bakılıyor. İkinci soru kazancın doğru hesaplanması için gerekli; üçüncüsü harcın ve cezanın konusu. [1] [2]
Bir not daha: değer artışı kazancı satışın yapıldığı yılı izleyen yılın Mart ayının 25’ine kadar beyan ediliyor; tapuda satışın yapılması bu beyanı kendiliğinden yerine getirmiyor. [2]
Tapuda yazılan bedel bugünün harcını belirler; beş yıl dolmadan satılan arsada yarının vergisini de.
Baştaki soruya maddelerle verilebilecek cevap şu: arsa satışında alıcı ve satıcı ayrı ayrı binde 20 tapu harcı ödüyor; satıcı beş yıl dolmadan satarsa kazancını Mart’ta beyan ediyor ve 150.000 TL’yi aşan kısmı vergilendiriliyor; tek seferlik satışta KDV yok. Bu yazı Kasım 2026 itibarıyla yürürlükteki metinlerle yazıldı. [1] [2] [3]
Aklınızda Kalabilecekler
Tapu harcı, beş yıl kuralı ve KDV en sık karıştırılan konular. Aşağıdaki kısa cevaplar bunları ayırıyor.
Arsa Satışında Tapu Harcını Kim Öder?
Her biri beyan edilen bedelin binde 20’si kadar harç öder; bedel emlak vergisi değerinden düşük olamaz. [1]
Tapuya Düşük Bedel Yazılırsa Ne Olur?
Eksik harç sonradan tarh edilir ve bir kat vergi ziyaı cezası kesilir. [1]
Beş Yıl Dolmadan Satılan Arsadan Vergi Çıkar mı?
Satın almanın üzerinden beş yıl geçmeden satılan arsanın kazancının 2026’da 150.000 TL’yi aşan kısmı vergilendirilir. [2]
Miras Kalan Arsayı Satarken Vergi Var mı?
Değer Artışı Kazancı Ne Zaman Beyan Edilir?
Beyanname, satışın yapıldığı yılı izleyen yılın Mart ayının 25’ine kadar verilir. [2]
Arsa Satışında KDV Ödenir mi?
KDV ticari, sınai, zirai faaliyet ve serbest meslek çerçevesindeki teslimlerde doğuyor; sürekli alım satım yapanın durumu farklı olabilir. [3]
Bu Okuma Neye Dayanıyor?
Bu yazıdaki her kural bir kanun maddesine dayanıyor. Aşağıdaki notlar hangi maddenin neyi söylediğini ve nerede sınırlandığını gösterir; metinler Mevzuat Bilgi Sistemindeki güncel sürümlerden alındı.
Tapu Harcı
Mevzuat Bilgi Sistemi · 492 Sayılı Harçlar Kanunu, Madde 63 ve (4) Sayılı Tarife 20/aTarife 20/a: ivaz karşılığında devirde, emlak vergisi değerinden az olmamak üzere beyan edilen bedel üzerinden devir eden ve devir alan için ayrı ayrı binde 20 (uygulanan nispet; kanuni nispet binde 10). Madde 63: beyan edilen bedel gerçeği yansıtmazsa fark harcın ikmalen ya da re’sen tarhı ve bir kat vergi ziyaı cezası. 13 Kasım 2026’da okundu.
Metne DönDeğer Artışı Kazancı
Mevzuat Bilgi Sistemi · 193 Sayılı Gelir Vergisi Kanunu, Mükerrer Madde 80 ve 81, Madde 92 ve 103Mükerrer 80/6: iktisaptan itibaren beş yıl içinde elden çıkarmadan doğan kazanç (ivazız edinilenler hariç); 2026 istisnası 150.000 TL (Seri No: 332 Gelir Vergisi Genel Tebliği, RG 31.12.2025, Mevzuat Bilgi Sistemi dipnotu). Mükerrer 81: safi kazancın hesabı ve endeksleme (artış %10 ve üzeri). Madde 92: beyanname izleyen yılın Mart ayının 25’ine kadar. Madde 103: 2026 tarifesi. 13 Kasım 2026’da okundu.
Metne DönKDV’nin Kapsamı
Mevzuat Bilgi Sistemi · 3065 Sayılı Katma Değer Vergisi Kanunu, Madde 1Ticari, sınai, zirai faaliyet ve serbest meslek faaliyeti çerçevesinde yapılan teslimler KDV’ye tabidir. Şirketlerin taşınmaz satışındaki özel kurallar bu yazının kapsamı dışında bırakıldı. 13 Kasım 2026’da okundu.
Metne DönTapuda 14 Bin, Mahkemede Rayiç Değer: Bir Tarlanın Önalım Davası
Vaka · Kasım 2026Tapuda 14.000 TL bedelle satılan bir tarla için açılan önalım davasında ilk derece mahkemesi bedeli 83.758,98 TL olarak belirledi; Yargıtay 26 Mart 2026’da, kanun değişikliği nedeniyle bedelin rayiç değere göre yeniden belirlenmesi için kararı bozdu. Vaka 14 Kasım 2026’da okundu; ayrıntılar vaka sayfasındadır.
Metne DönFiyatı Düşen İlan: Satıcı Ne Kadar İndiriyor?
Vaka · Kasım 202631 Ekim 2026 gecesi bir ilan sitesindeki satılık tarla ilanlarının %17’si “fiyatı düşen” olarak işaretliydi; okunan 898 ilanda tipik indirim %6,5’ti. İlan fiyatı istenen bedeldir, gerçekleşmiş satış bedeli değildir. Vaka 14 Kasım 2026’da okundu; ayrıntılar vaka sayfasındadır.
Metne DönEmlak Vergisi Değeri
Mevzuat Bilgi Sistemi · 1319 Sayılı Emlak Vergisi Kanunu, Madde 29Madde 29/a: arsa ve arazinin vergi değeri, takdir komisyonlarının arsada her mahalle için cadde, sokak ya da değer bölgesine göre, arazide il ya da ilçe için arazinin cinsine göre belirlediği birim değerlerden hesaplanır. Harçlar Kanunu’nun 63. maddesi bu değeri tapu harcının tabanı sayar. 14 Kasım 2026’da okundu.
Metne Dön2026 Tutarları
Resmî Gazete · 31.12.2025, Sayı 33124 (5. Mükerrer) · Gelir Vergisi Genel Tebliği, Seri No 3322026 yılında uygulanacak tutarları ilan eden tebliğ: değer artışı kazancı istisnası 150.000 TL, tarifenin ilk dilimi 190.000 TL’ye kadar %15, ikinci dilimi 400.000 TL’ye kadar %20. Tutarlar Mevzuat Bilgi Sistemi’ndeki Gelir Vergisi Kanunu metninde de işlenmiş hâliyle 14 Kasım 2026’da okundu.
Metne DönUydu Görüntüleri
Esri World Imagery Wayback · Mart 2012 ve Şubat 2023Karşılaştırma kareleri Esri World Imagery Wayback arşivinin iki ayrı sürümündeki görüntülerden; görüntü tarihleri arşivin kaynak kaydından (DigitalGlobe, Mart 2012; Maxar, Şubat 2023) okundu. Kareler 14 Kasım 2026’da çizildi; üzerinde çizgi, işaret, alan ya da oran ölçümü yoktur.
Metne Dön
Bu Yazıyı Tartışanlar
Bu bölümde okurların yazı hakkındaki soruları, sahadan notları ve kendi bölgelerinden gözlemleri yer alıyor. Yazarın yanıtları ayrıca işaretlenir; en faydalı bulunan yorumlar öne çıkar. Yorumlar onaydan sonra yayınlanır. Yorumları herkes okuyabilir, yorum yazmak ve oy vermek için ücretsiz üyelik yeterli.