Bir arsa için banka bir rakam, belediye başka bir rakam, satıcı üçüncü bir rakam söyler. Hepsi “değer” diye anılır ama aynı şeyi ölçmez. Arsanın değerini kim, hangi kurala göre belirler, ve bu rakamlardan hangisi ne işe yarar?
Sermaye piyasası mevzuatına göre hazırlanan ekspertiz raporu lisanslı uzmanlarca, Uluslararası Değerleme Standartlarına göre yazılır. Emlak vergisi değeri takdir komisyonlarının birim değerlerinden çıkar, kamulaştırmada bedeli mahkemenin bilirkişisi kanundaki ölçütlerle hesaplar, tapuda beyan edilen bedel ise emlak vergisi değerinden düşük olamaz. [1] [2] [3] [4] [5]
Bu yazıda dört rakamın her birini ayrı ayrı okuyor, sonunda bir tabloda yan yana koyuyoruz. Bu bir değerleme raporu ya da yatırım önerisi değil; belirli bir arsanın değerini ancak o arsayı yerinde inceleyen lisanslı bir uzman söyleyebilir.
Bu yazı SPK’nın iki değerleme tebliğine, Türkiye Değerleme Uzmanları Birliği’nin yayımladığı UDS metnine, Emlak Vergisi Kanunu’na, Kamulaştırma Kanunu’na ve Harçlar Kanunu’na dayanır. Bankaların kredi için istediği değerlemeyi düzenleyen BDDK yönetmeliğini bu yazıda okumadık. Vakalardan aktarılan muhammen ve ilan bedelleri gerçekleşmiş satış bedeli değildir.
Arsanın Değerini Kim Belirler?
Kısa cevap şu: tek bir “arsa değeri” yok, amaç kadar değer var. Ekspertiz raporu bir satışta ya da teminatta beklenen fiyatı tahmin eder ve lisanslı uzman tarafından standarda göre yazılır. [1] [2]
Emlak vergisi değeri vergiyi hesaplamak içindir ve sokak ya da köy ölçeğindeki birim değerlerden çıkar. Kamulaştırma bedeli devletin ödeyeceği tutardır ve kanundaki ölçütlerle bilirkişice belirlenir. Tapudaki beyan ise harç matrahıdır ve emlak vergisi değerinin altına inemez. [3] [4] [5]
Ekspertiz Raporu Hangi Yöntemle Hazırlanır?
Sermaye piyasası mevzuatına göre yapılan değerlemelerde Uluslararası Değerleme Standartlarına uymak zorunlu. Raporu imzalayan gayrimenkul değerleme uzmanı, en az dört yıllık üniversite mezunu, alanda en az üç yıl tecrübeli ve SPK’nın verdiği lisansa sahip kişi olmalı. [1]
Standardın “Değerleme Yaklaşımları ve Yöntemleri” bölümü üç ana yaklaşım sayıyor. Uzman bunlardan birini ya da birkaçını seçer ve neden seçtiğini raporda açıklar. Üç yaklaşım şunlar: [2]
Uluslararası Değerleme Standartları · UDS 105
TDUB · UDS 105Tanımlar standardın Türkçe metninden kısaltıldı; arsadaki kullanımı bizim özetimizdir. Pazar yaklaşımı yakın tarihli emsal satış, gelir yaklaşımı kira ya da ürün geliri, maliyet yaklaşımı arsa üzerindeki yapı değerlenirken öne çıkar.Kaynak · [2]| Yaklaşım | Neye Bakar? | Ne Zaman? |
|---|---|---|
| Pazar | Emsal Fiyatlar | Emsal Varsa |
| Gelir | Gelecek Gelir | Gelir Varsa |
| Maliyet | Yeniden Edinme | Yapı Varsa |
Arsada en sık kullanılan pazar yaklaşımı; ama emsal satışlar az ya da eskiyse standart uzmanın diğer yaklaşımlarla sağlama yapmasını bekliyor. Bir raporu okurken ilk bakılacak yer, hangi emsallerin ve hangi tarihlerin kullanıldığı. [2]
Ekspertiz, Emlak Değeri, Bilirkişi
Aynı arsanın üç ayrı değerine yan yana bir bakış.
Video Hazırlanıyor · Abonelere ÖzelEsri · Ağustos 2025
Emlak Vergisi Değeri Neye Göre Hesaplanır?
Emlak Vergisi Kanunu’na göre arsanın vergi değeri, takdir komisyonlarının belirlediği birim değerlerle hesaplanıyor. Arsada birim değer mahalle ve cadde ya da sokak bazında, arazide ise il ya da ilçe bazında ve arazinin kıraç, taban ya da sulak olmasına göre takdir ediliyor. [3]
Yani bu değer parselin kendisine değil, bulunduğu sokağa ya da köye bakıyor. Takdirden sonraki yıllarda rakam yeniden değerleme oranıyla artırılıyor; kanunla tasarrufu kısıtlanan arsada ise vergi kısıtlama sürdükçe onda bir oranında alınıyor. Yıllık vergiyi bu değerle birlikte kanundaki oran belirliyor: [3]
Emlak Vergisinin Oranı
Binde1319 Sayılı Emlak Vergisi Kanunu · Madde 18Oranlar vergi değerine uygulanır. 5216 sayılı Kanunun uygulandığı büyükşehir belediye sınırları ve mücavir alanlar içinde %100 artırımlı uygulanır; Cumhurbaşkanı oranları yarısına kadar indirmeye ya da üç katına kadar artırmaya yetkilidir. Sütunlar sıfır tabanlıdır.Kaynak · [3]Büyükşehir Dışı
Büyükşehir
Büyükşehirde oranlar iki katına çıkıyor; arsa ile tarla arasındaki fark ise iki durumda da üç kat. Yine de bu oranlar parselin pazardaki fiyatına değil, sokağın ya da köyün birim değerine uygulandığı için emlak vergisi değeri piyasadaki fiyatın yerine kullanılmamalı. [3]
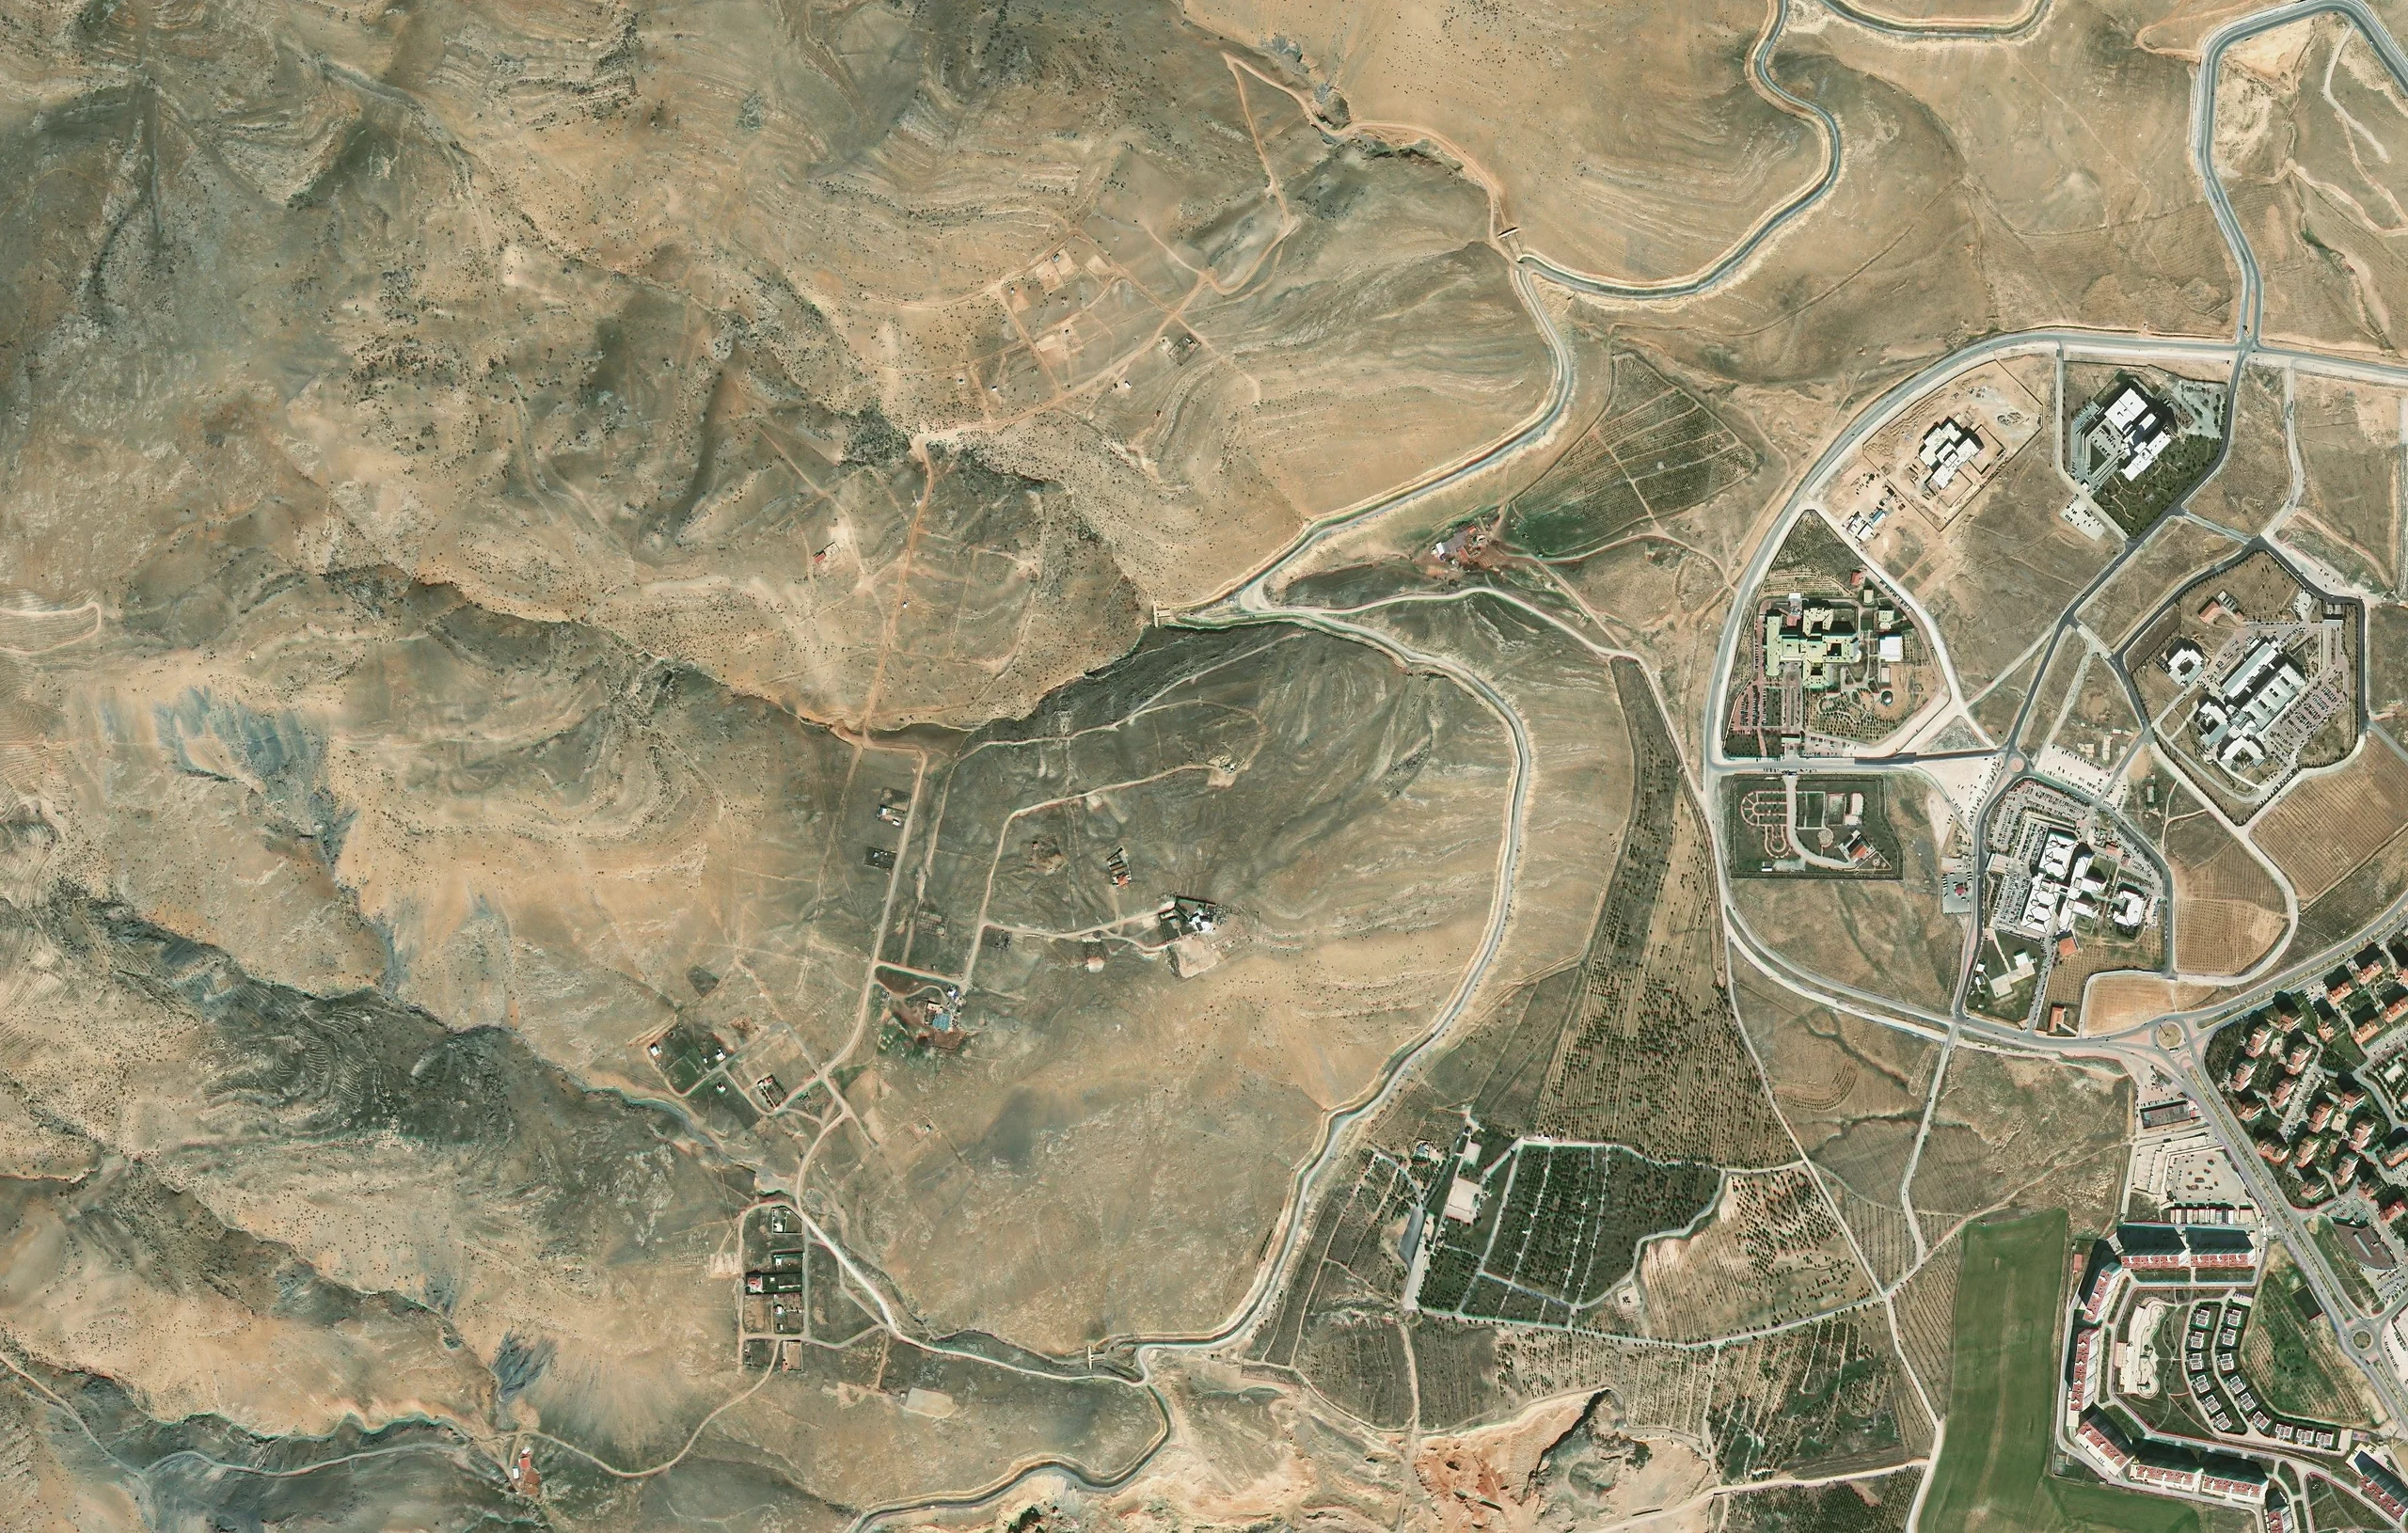
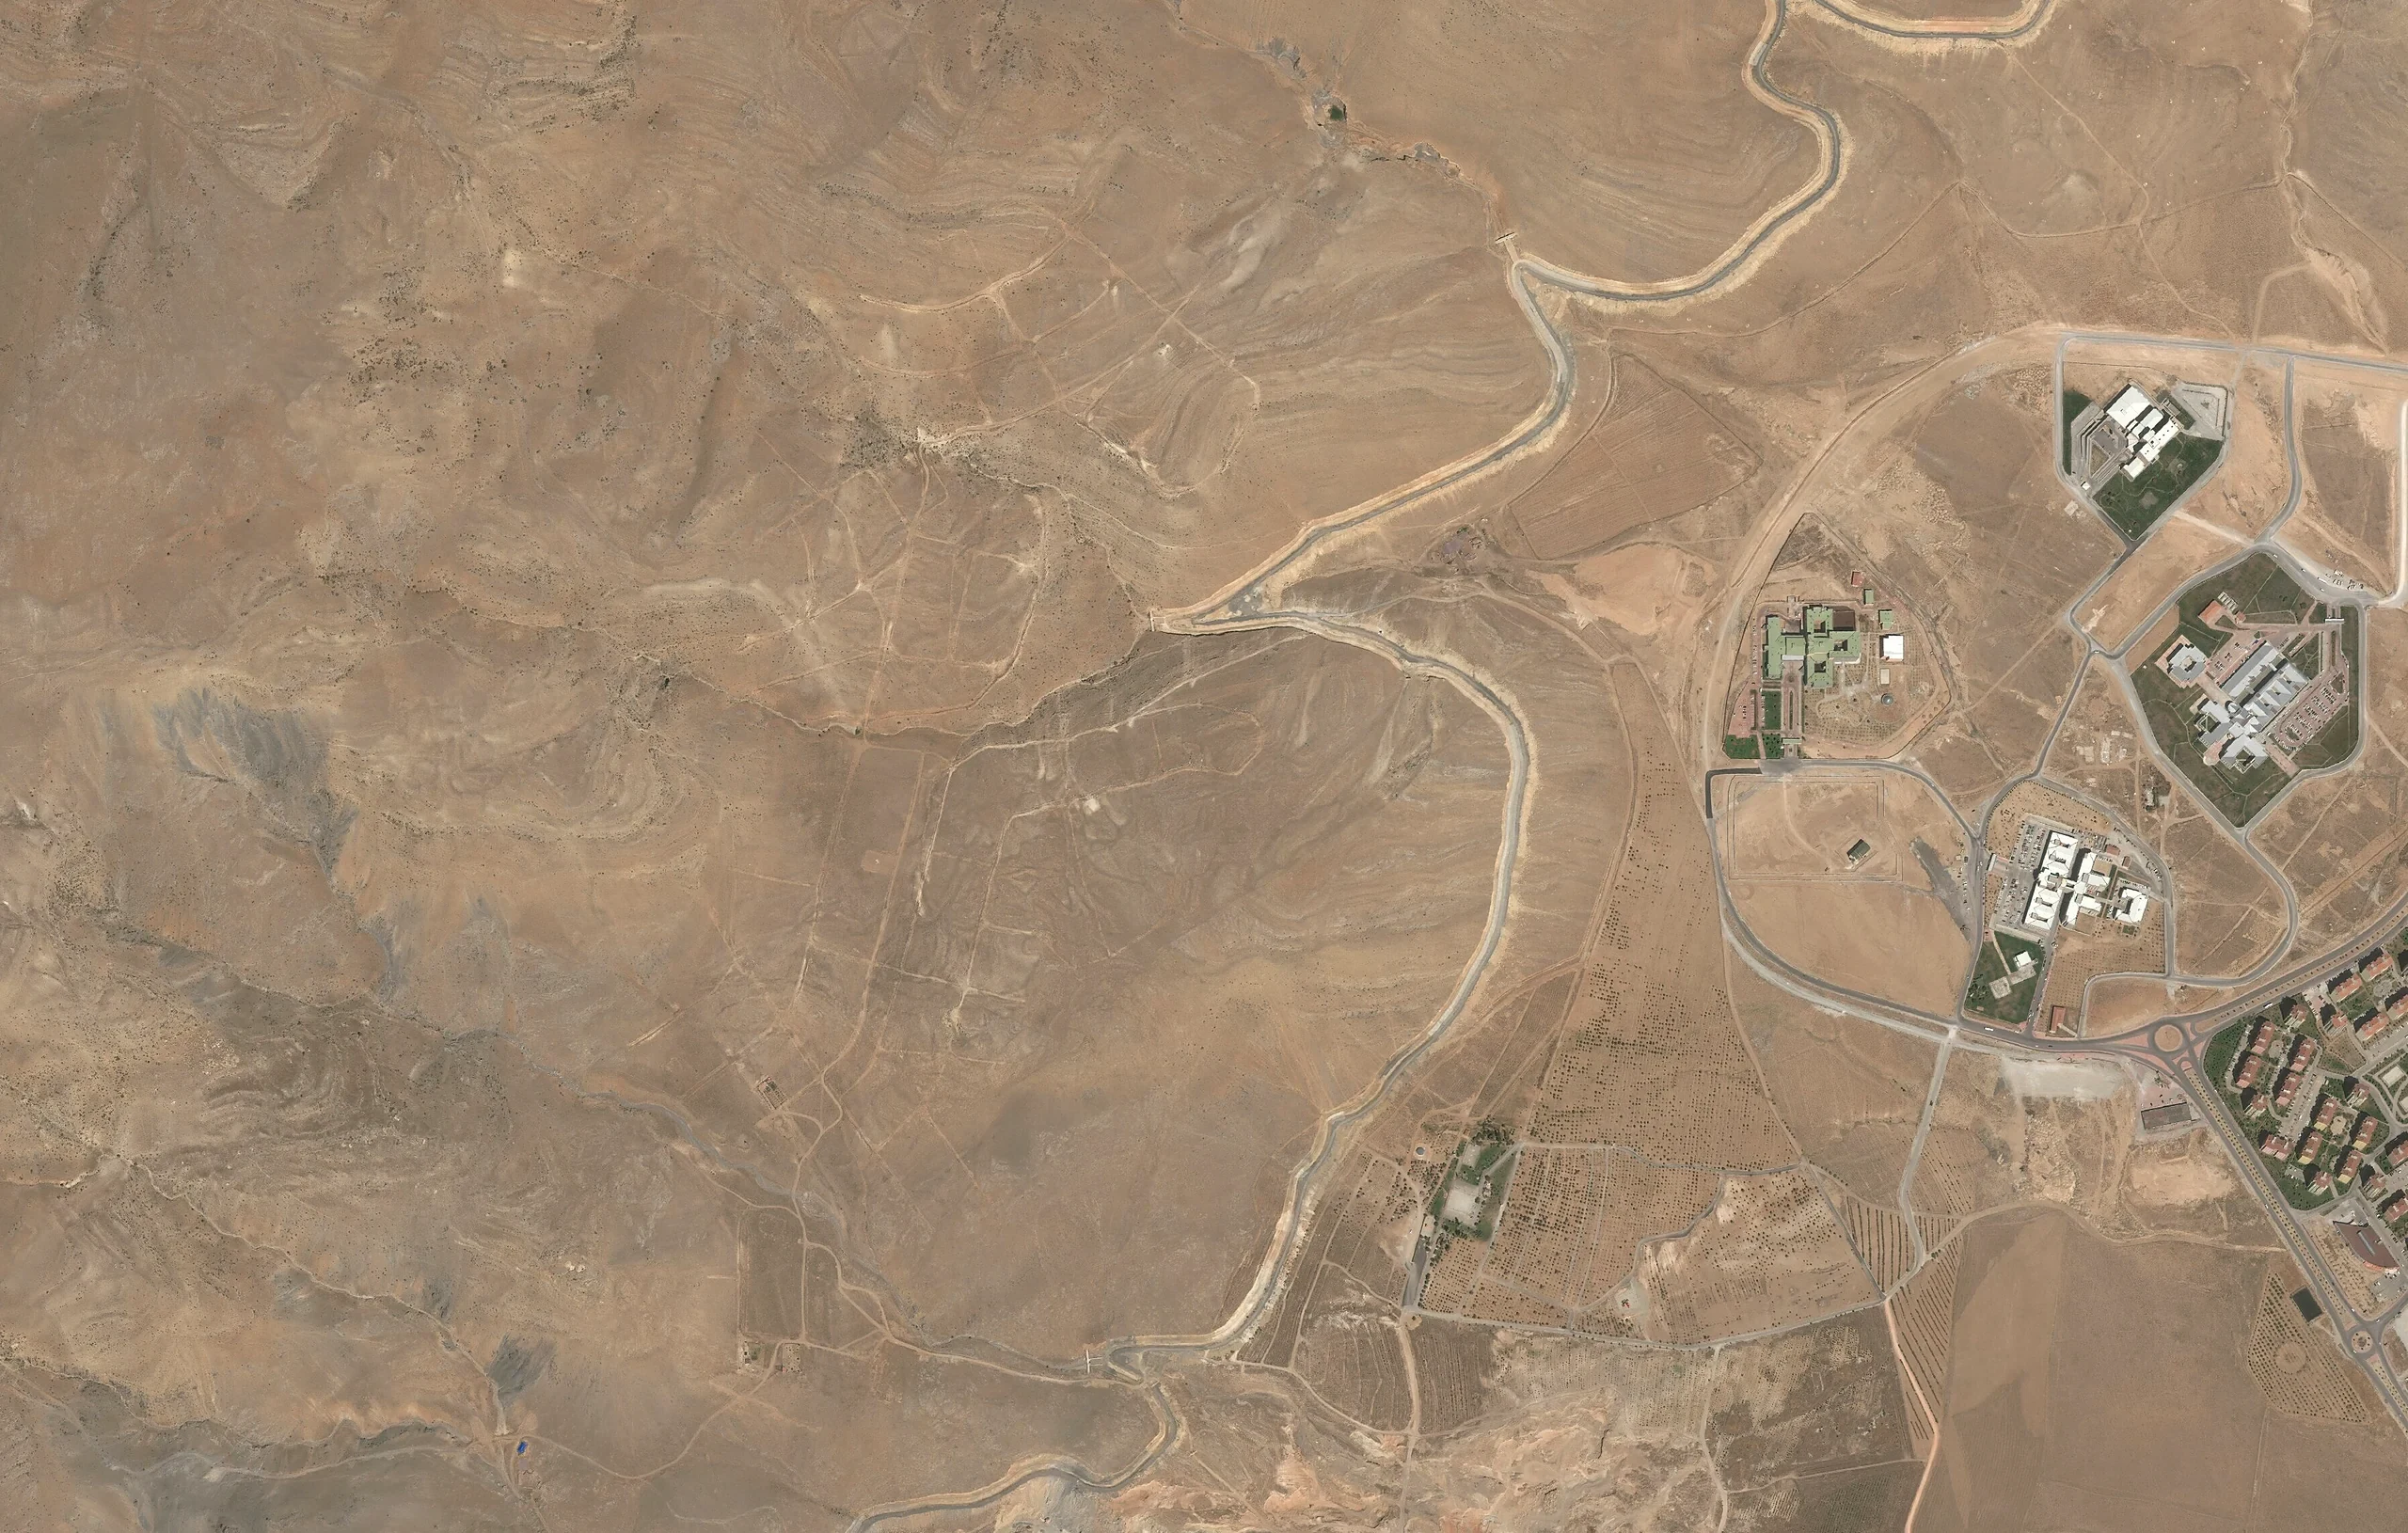
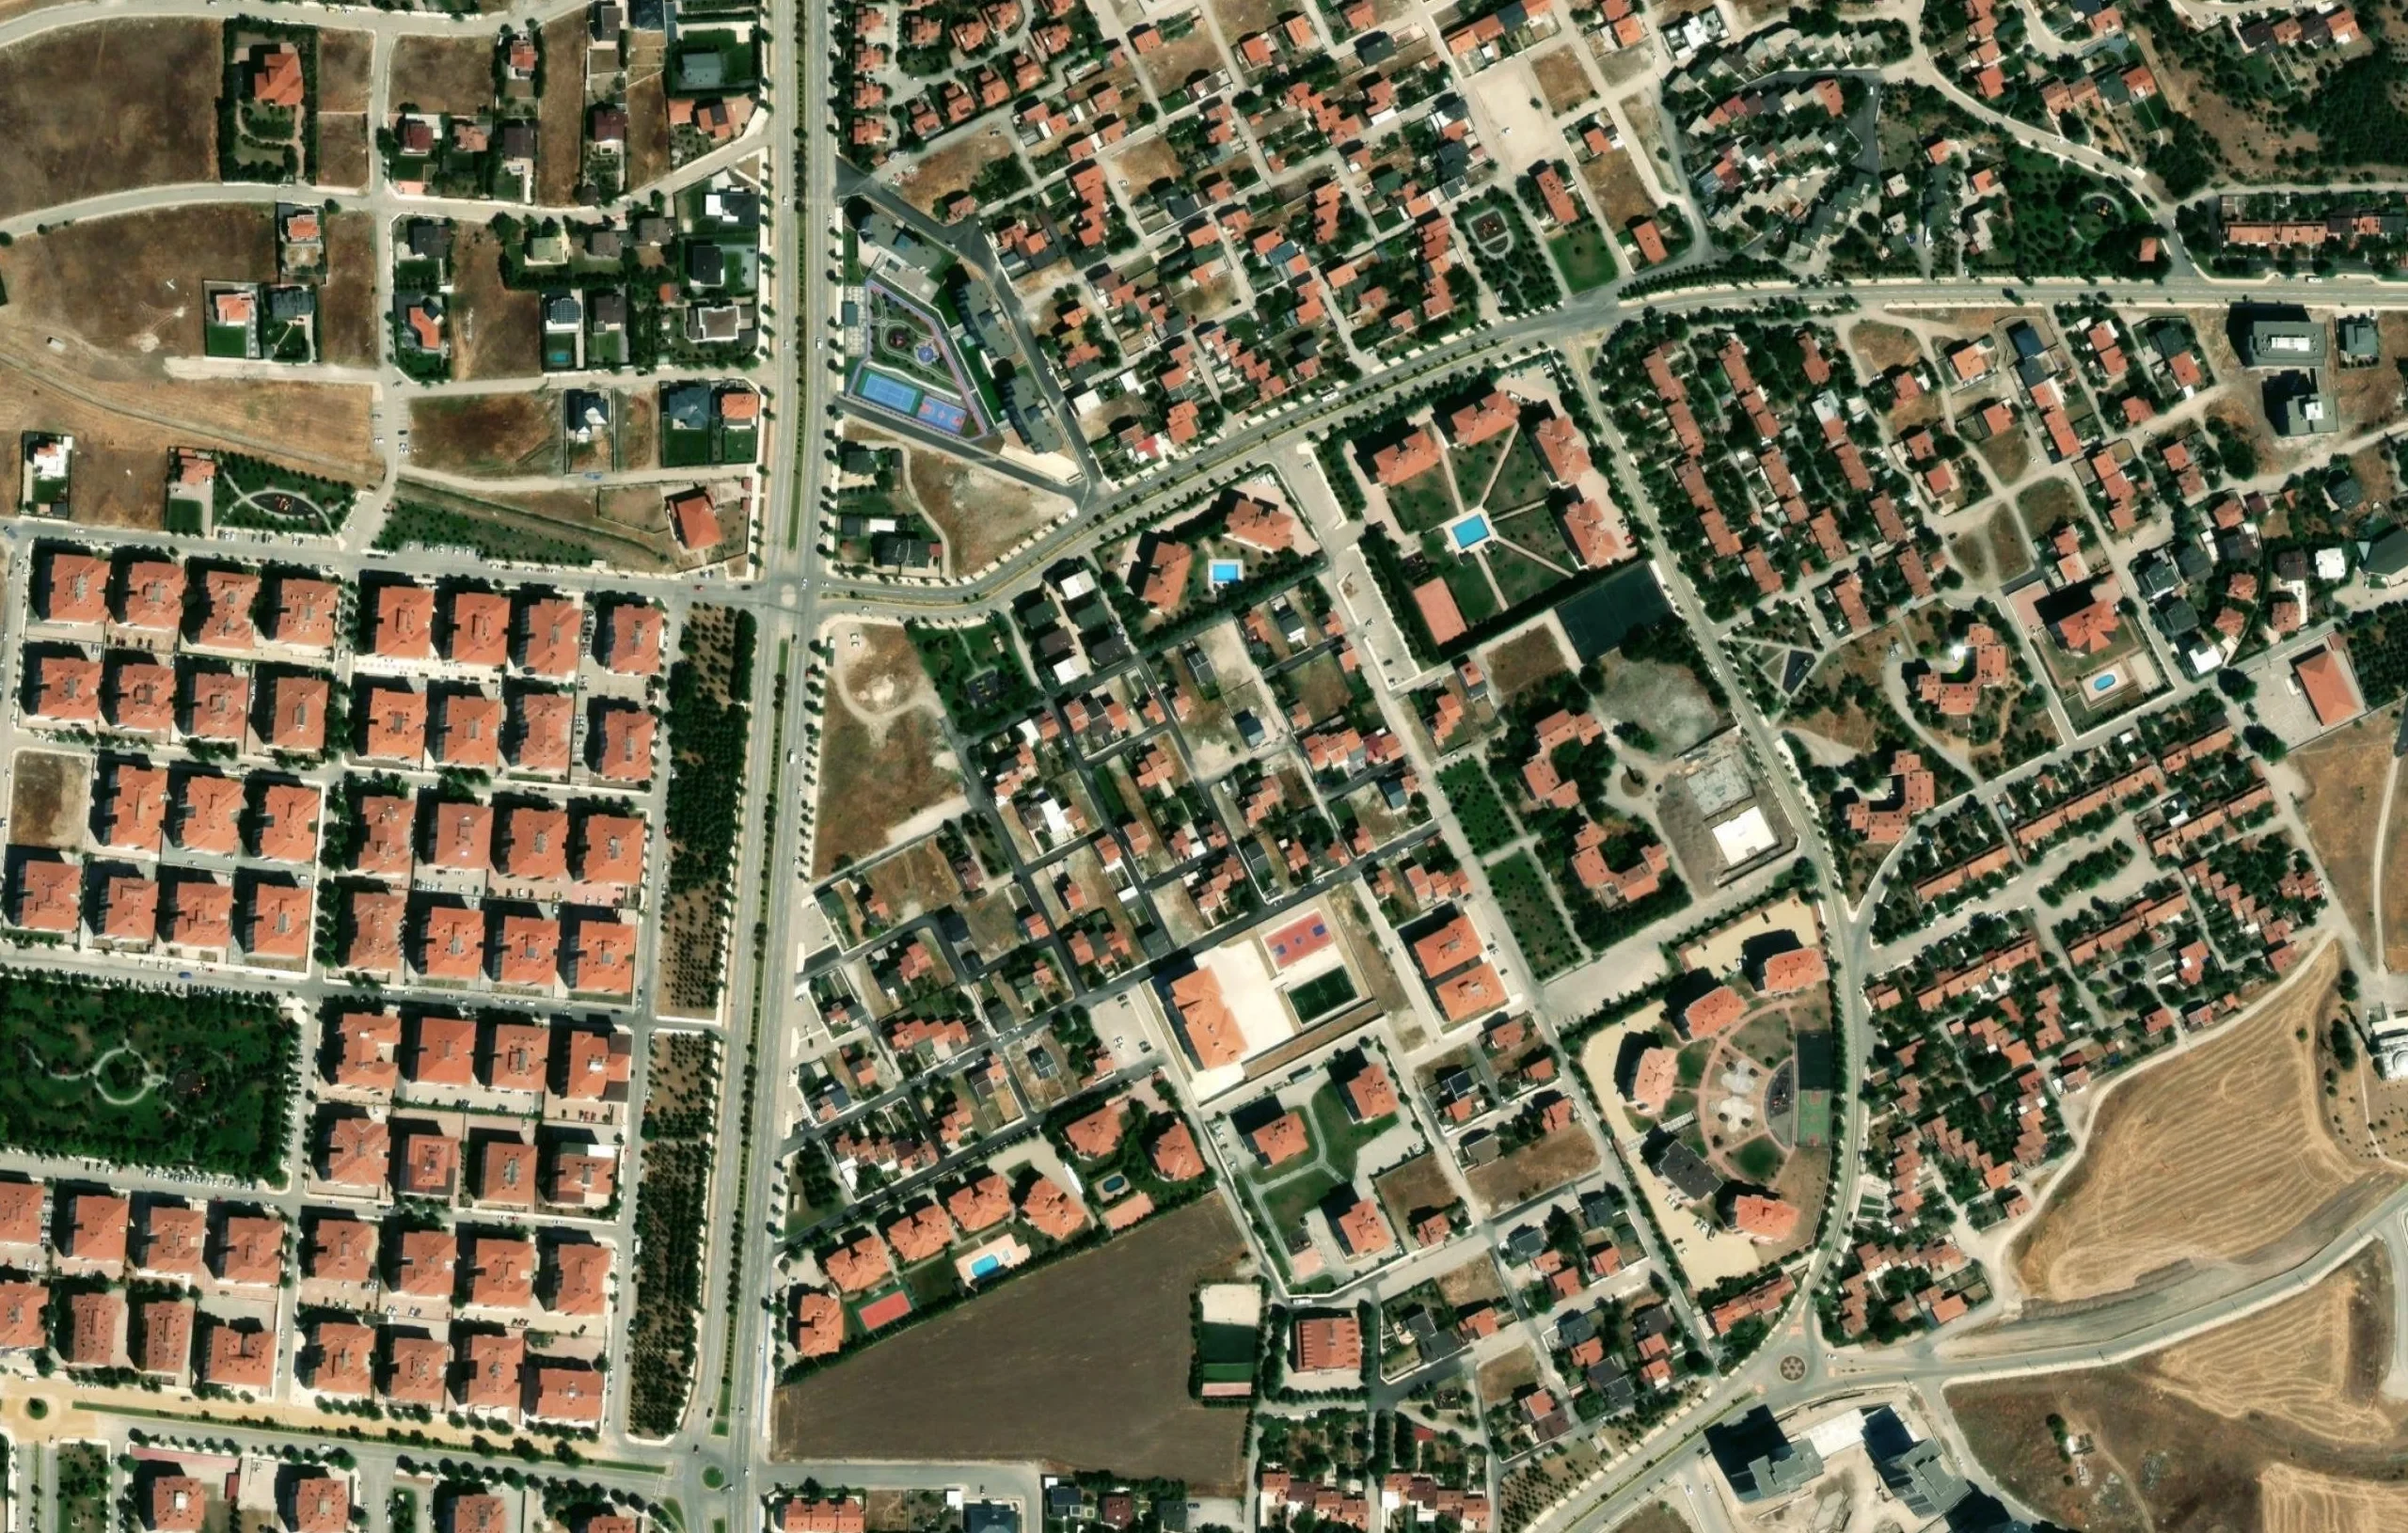
Kare Konya’da Selçuklu ilçesinin kuzeyinden, on bir yılı aşkın bir arayla alındı. Eylül 2012’de bozkır tepeler ve birkaç yerleşke görülüyor; Mart 2024’te aynı tepelerde yeni yollar, yapı adaları ve konut blokları var. Kareden okunabilen üç not şunlar: [10]
Bozkır Tepeler
2012’de tepeler bozkır; aralarında yalnız birkaç yerleşke var.
Yol ve Yapı
2024’te aynı tepelerde yeni yollar, yapı adaları ve konut blokları var.
Vergi Değeri
Kare parsellerin tapudaki niteliğini, imar durumunu ve takdir edilen birim değeri göstermez.
Kare tepelerin bozkırdan yapı adalarına geçtiğini gösteriyor; parsellerin vergi değerini göstermiyor. Vergide ölçüyü görünüm değil kayıt belirliyor: arazi il ya da ilçe bazında ve toprağın niteliğine göre, arsa ise mahalle ve sokak bazında değerleniyor. Aynı tepedeki bir parselin hangi sınıfta ve hangi birim değerle vergilendiğini belediyedeki emlak vergisi kaydı gösterir. [3] [10]
Kamulaştırmada Arsanın Değerini Kim Biçer?
Kamulaştırmada bedeli, uzlaşma olmazsa mahkemenin seçtiği bilirkişi kurulu belirliyor. Kanun bilirkişiye bir ölçüt listesi veriyor: cinsi, yüzölçümü, vergi beyanı, resmî kıymet takdirleri, arsada emsal satışlar, tarım arazisinde ise olduğu gibi kullanılması hâlinde getireceği net gelir. Rapor da SPK’nın kabul ettiği değerleme standartlarına uygun ve gerekçeli olmak zorunda. [4]
Kamulaştırmanın kendisinden doğacak değer artışı bu hesaba katılmıyor. Tarla ile arsa arasındaki ayırım da burada belirleyici: aynı büyüklükteki iki parselden biri emsal satışla, öteki ürün geliriyle ölçülüyor. Hesabın ayrıntısını Kamulaştırma Bedeli yazımızda anlattık. [4]
Bilirkişinin ve ilanın yazdığı rakamın kayıtta nasıl sınandığını dört vakamızda okuduk. Bursa’da bir arsanın irtifak bedelinde bilirkişi raporu değer düşüklüğünü %38,57 yazdı, hesapta ise %56,95 kullanıldı; bölge adliye mahkemesi kararı kaldırıp yeniden hüküm kurdu. [6]
İcradaki iki satışta bilirkişinin biçtiği muhammen bir satışa dönüşmedi: Konya’da bir tarlanın ihalesi borç ödenince düştü, Kocaeli’de 973 milyon TL muhammenli bir fabrikaya hiç teklif gelmedi. İlan tarafında ise fiyatı düşen 898 tarla ilanında tipik indirim %6,5’ti. [7] [8] [9]
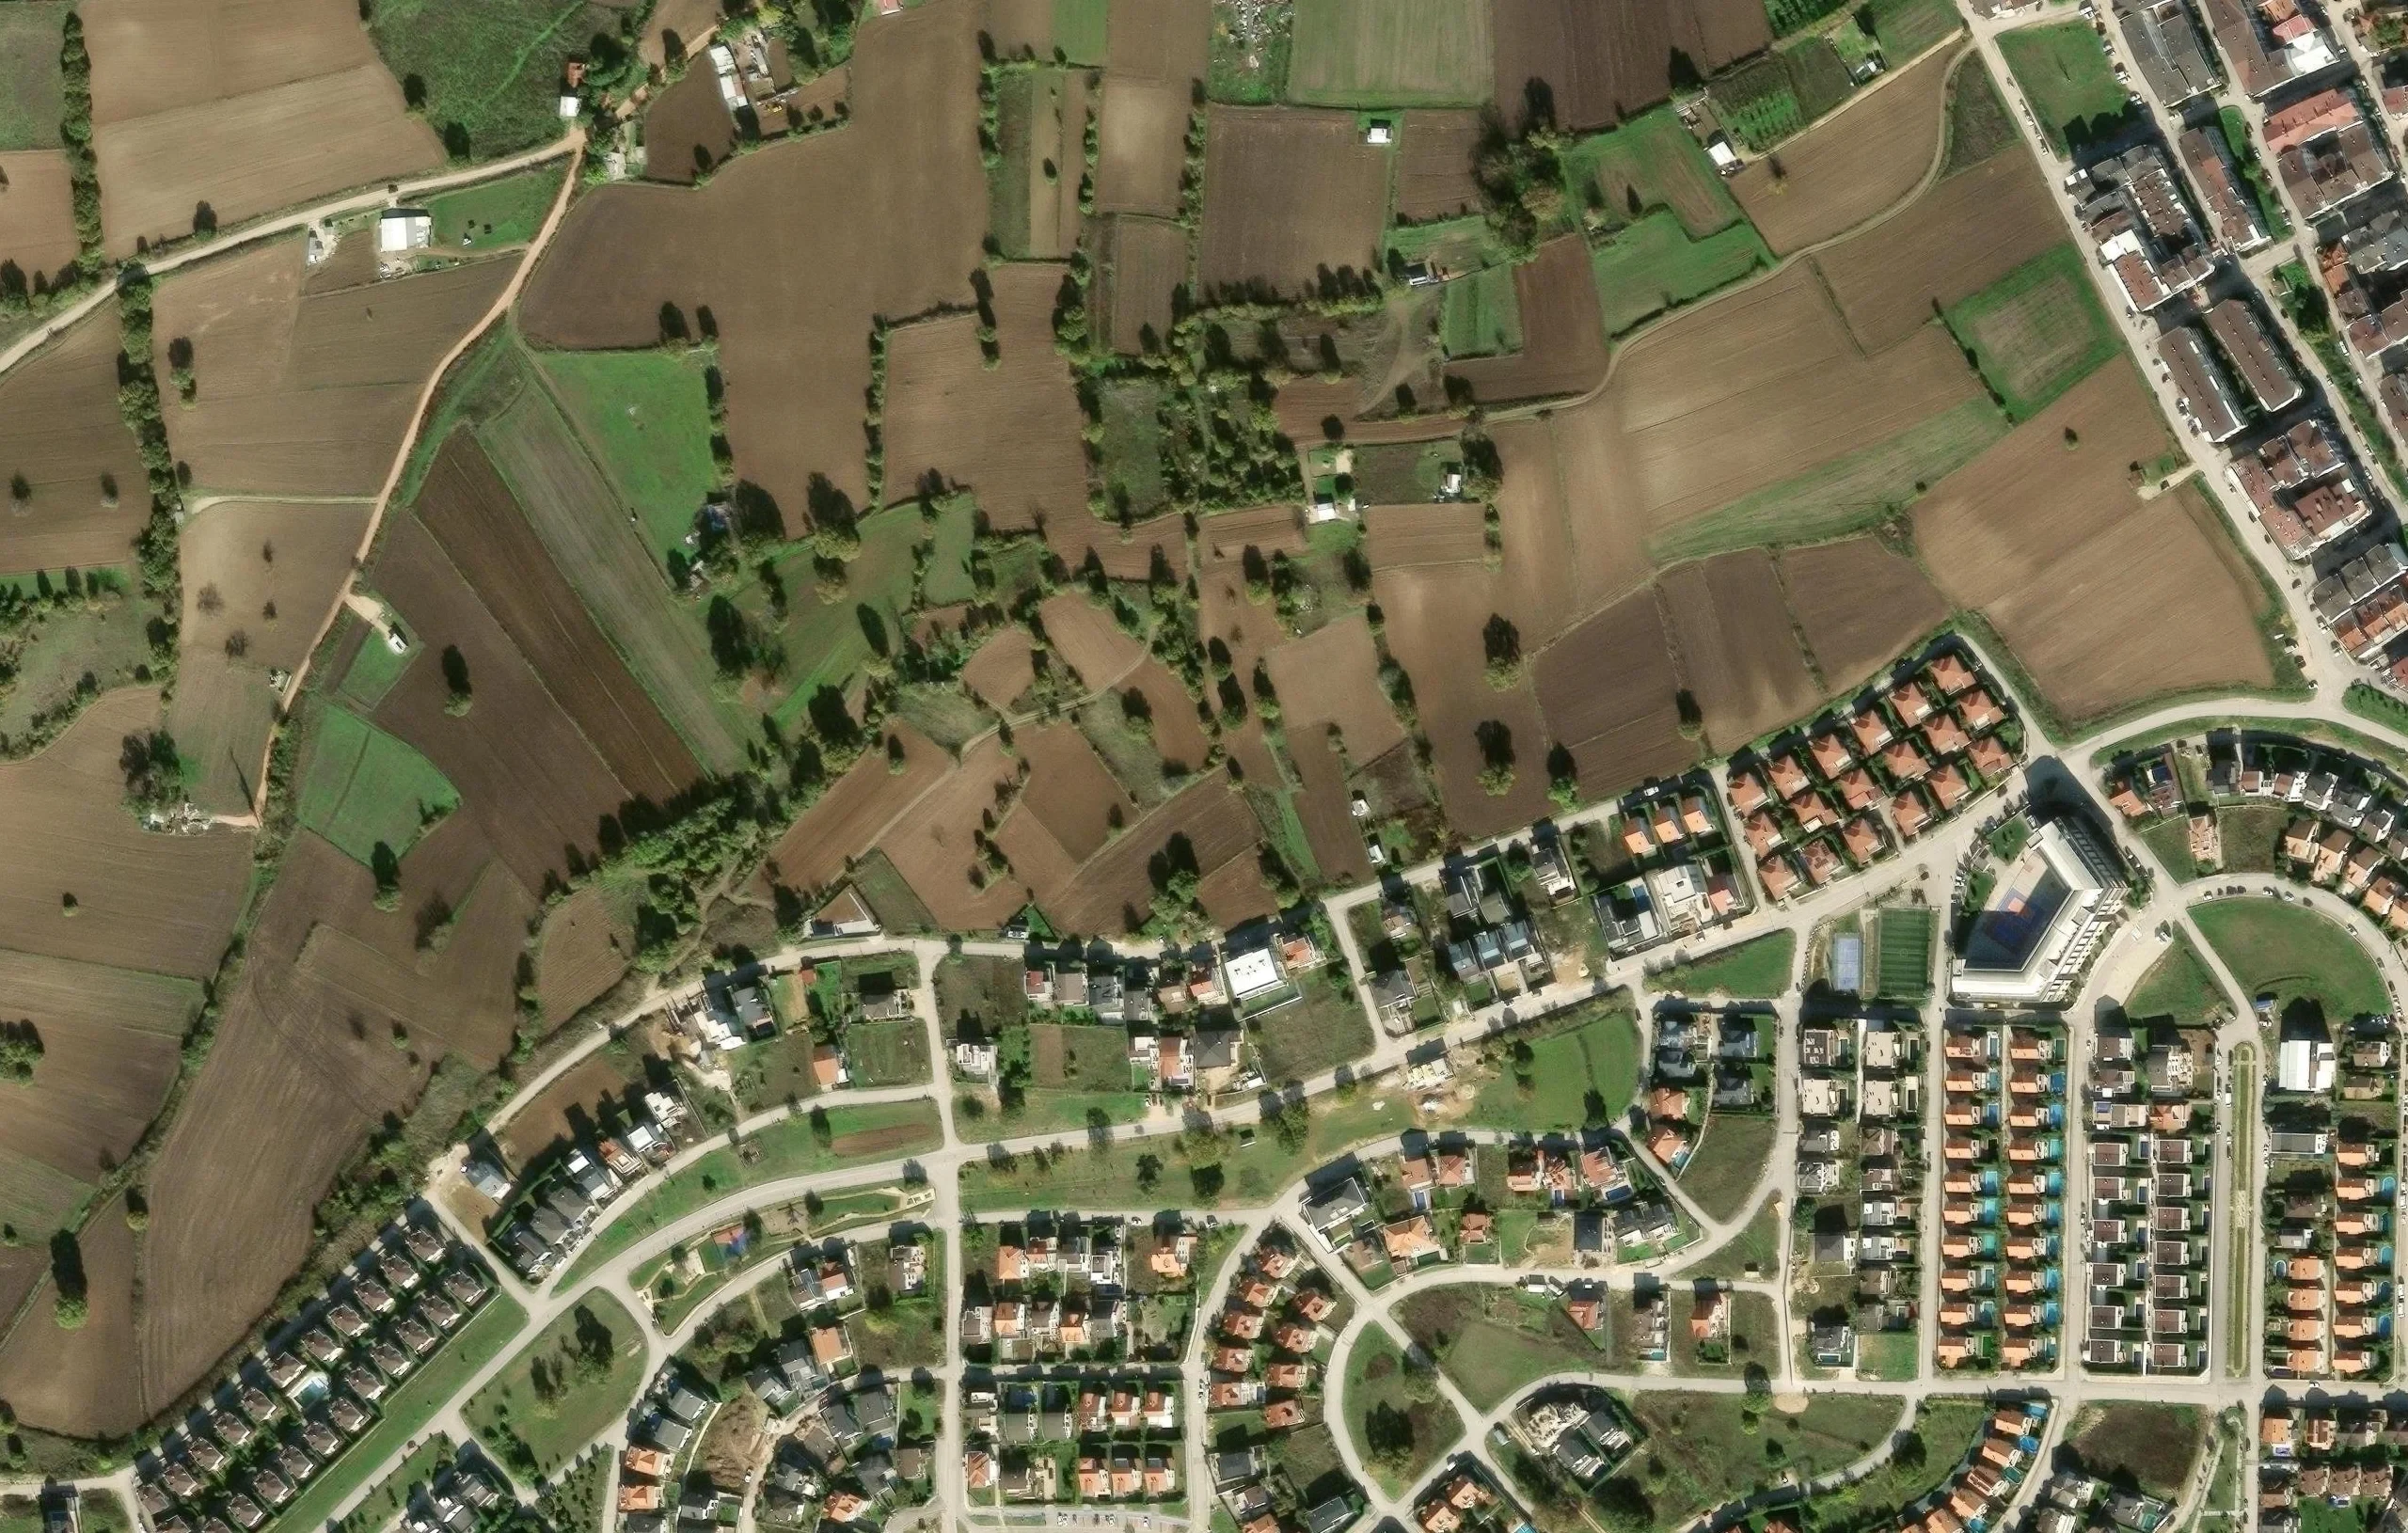 Abonelere ÖzelRaporda %38,57, Hesapta %56,95: Bir Arsanın İrtifak Bedeli5Bölüm5Grafik0Uydu4Kaynak
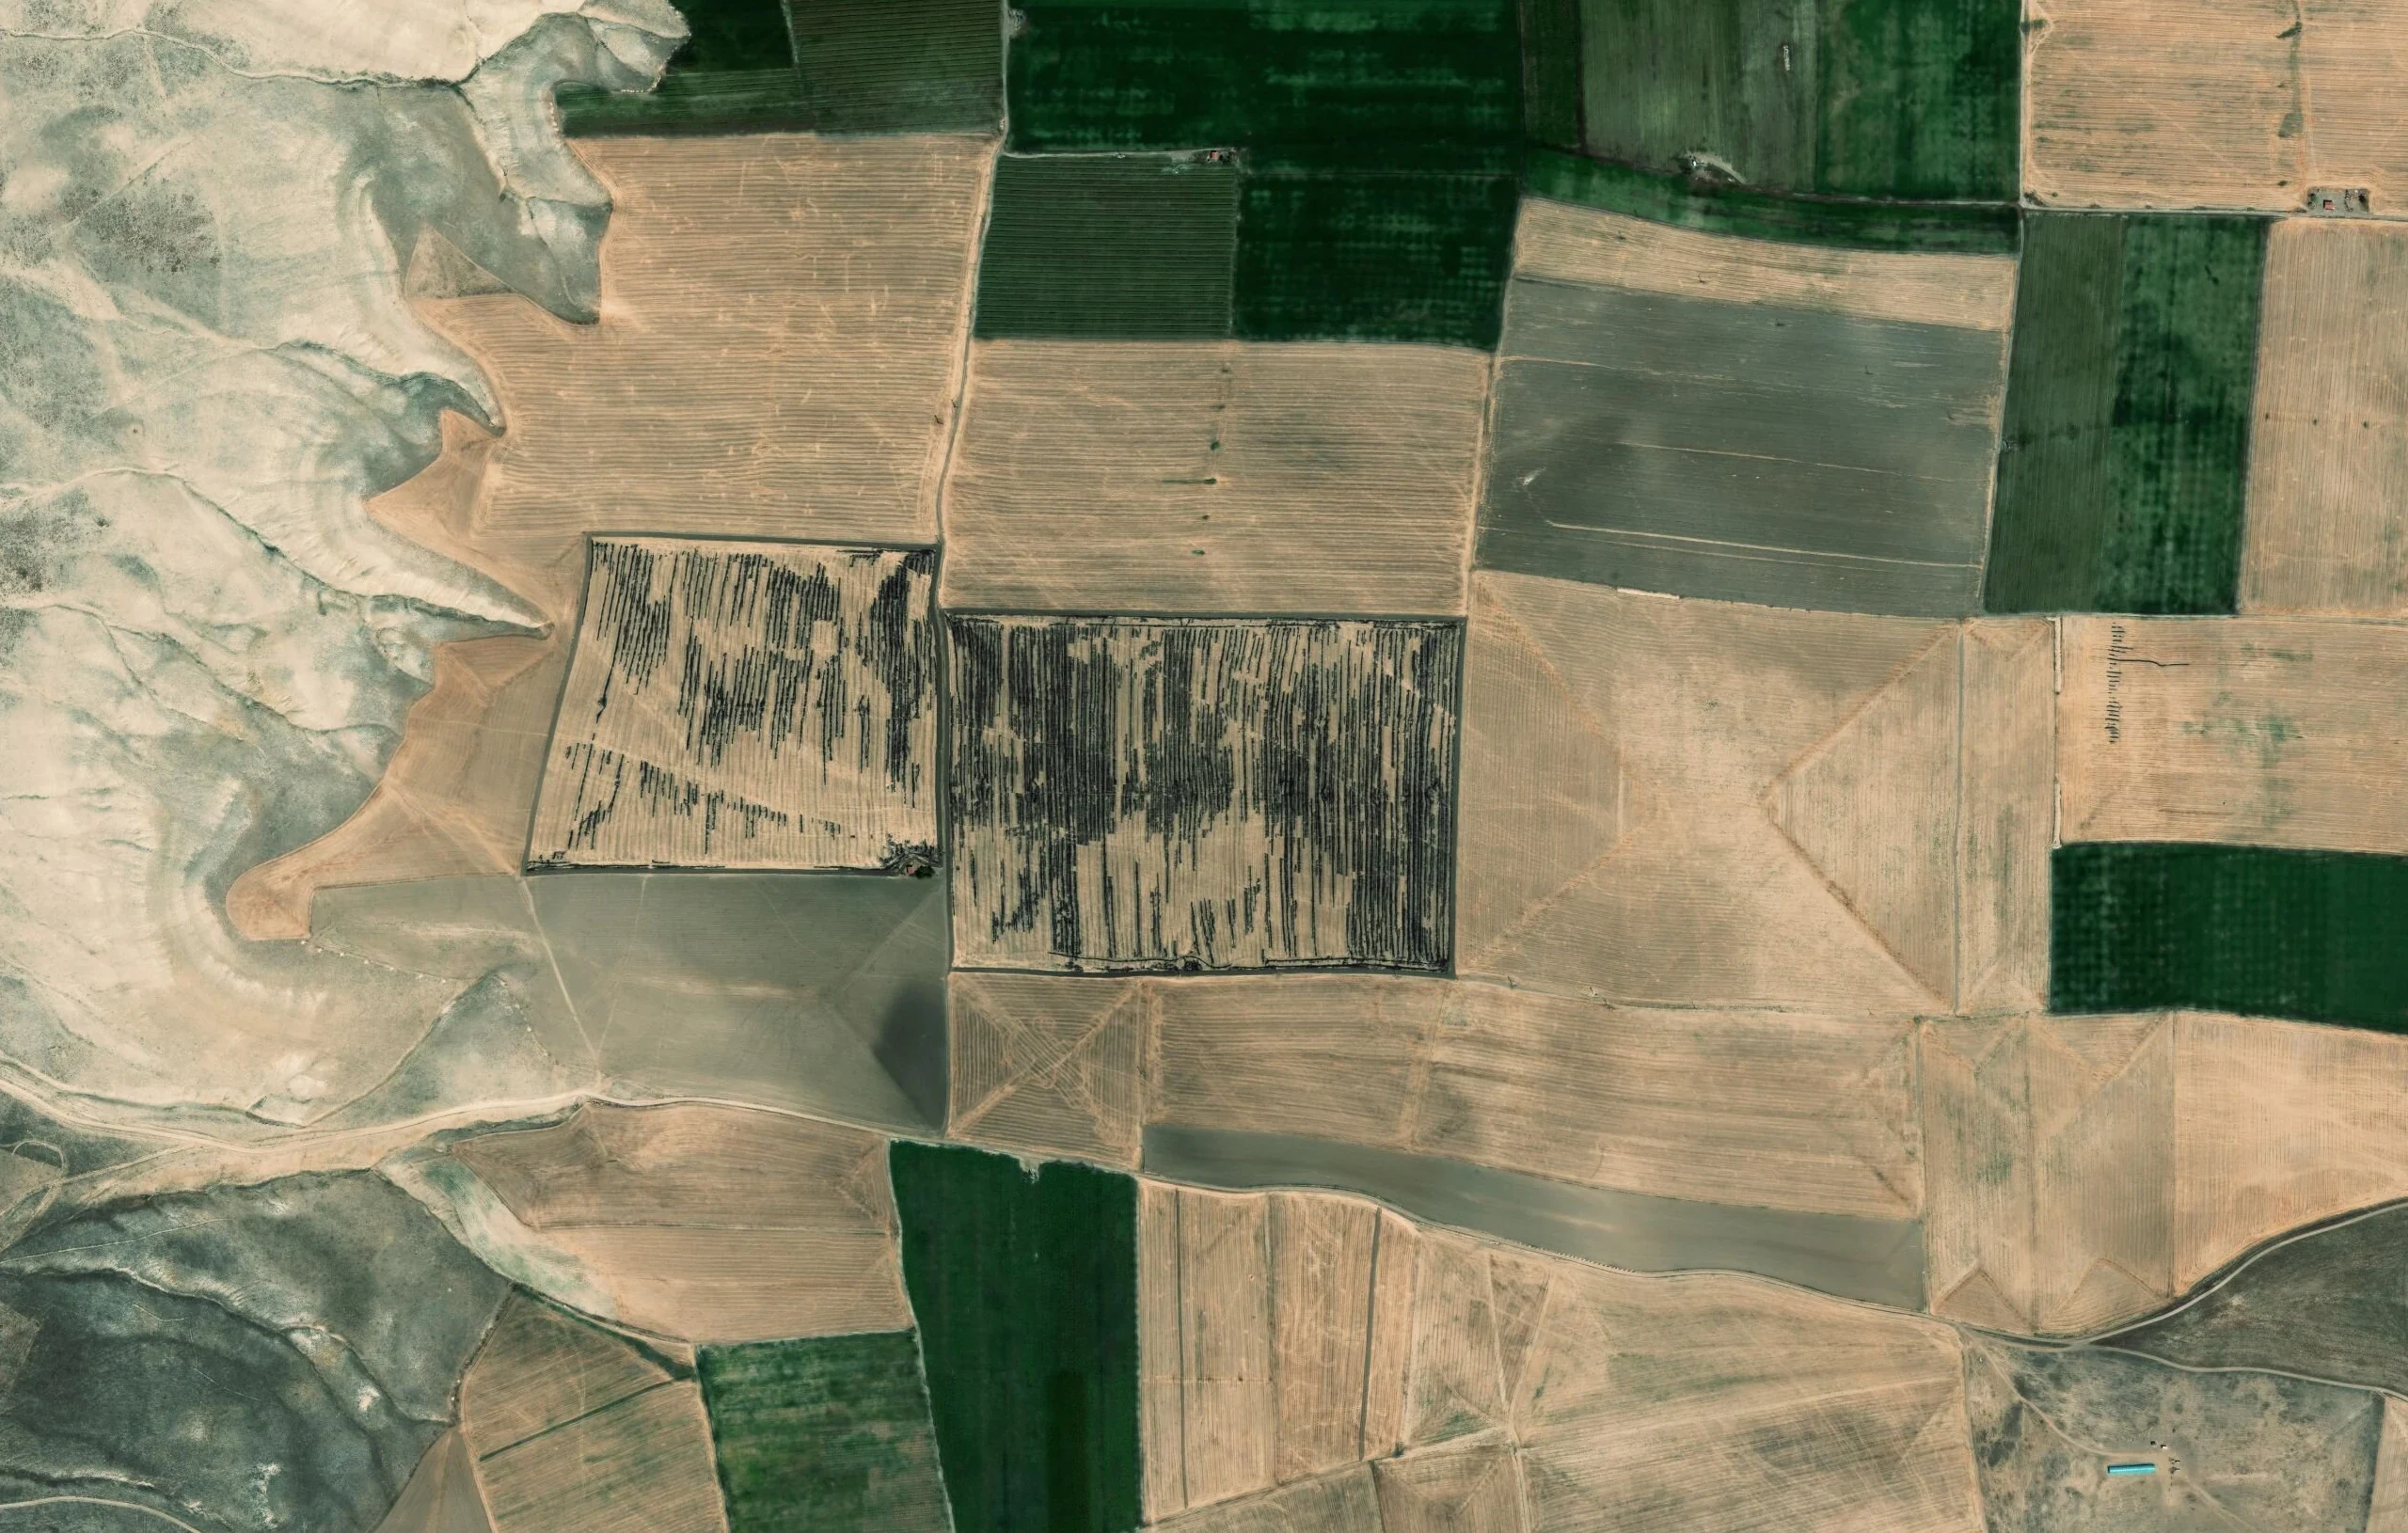 Abonelere ÖzelHaczedilen Tarla İlana Çıktı: İlan Satış Demek mi?6Bölüm5Grafik1Uydu7Kaynak
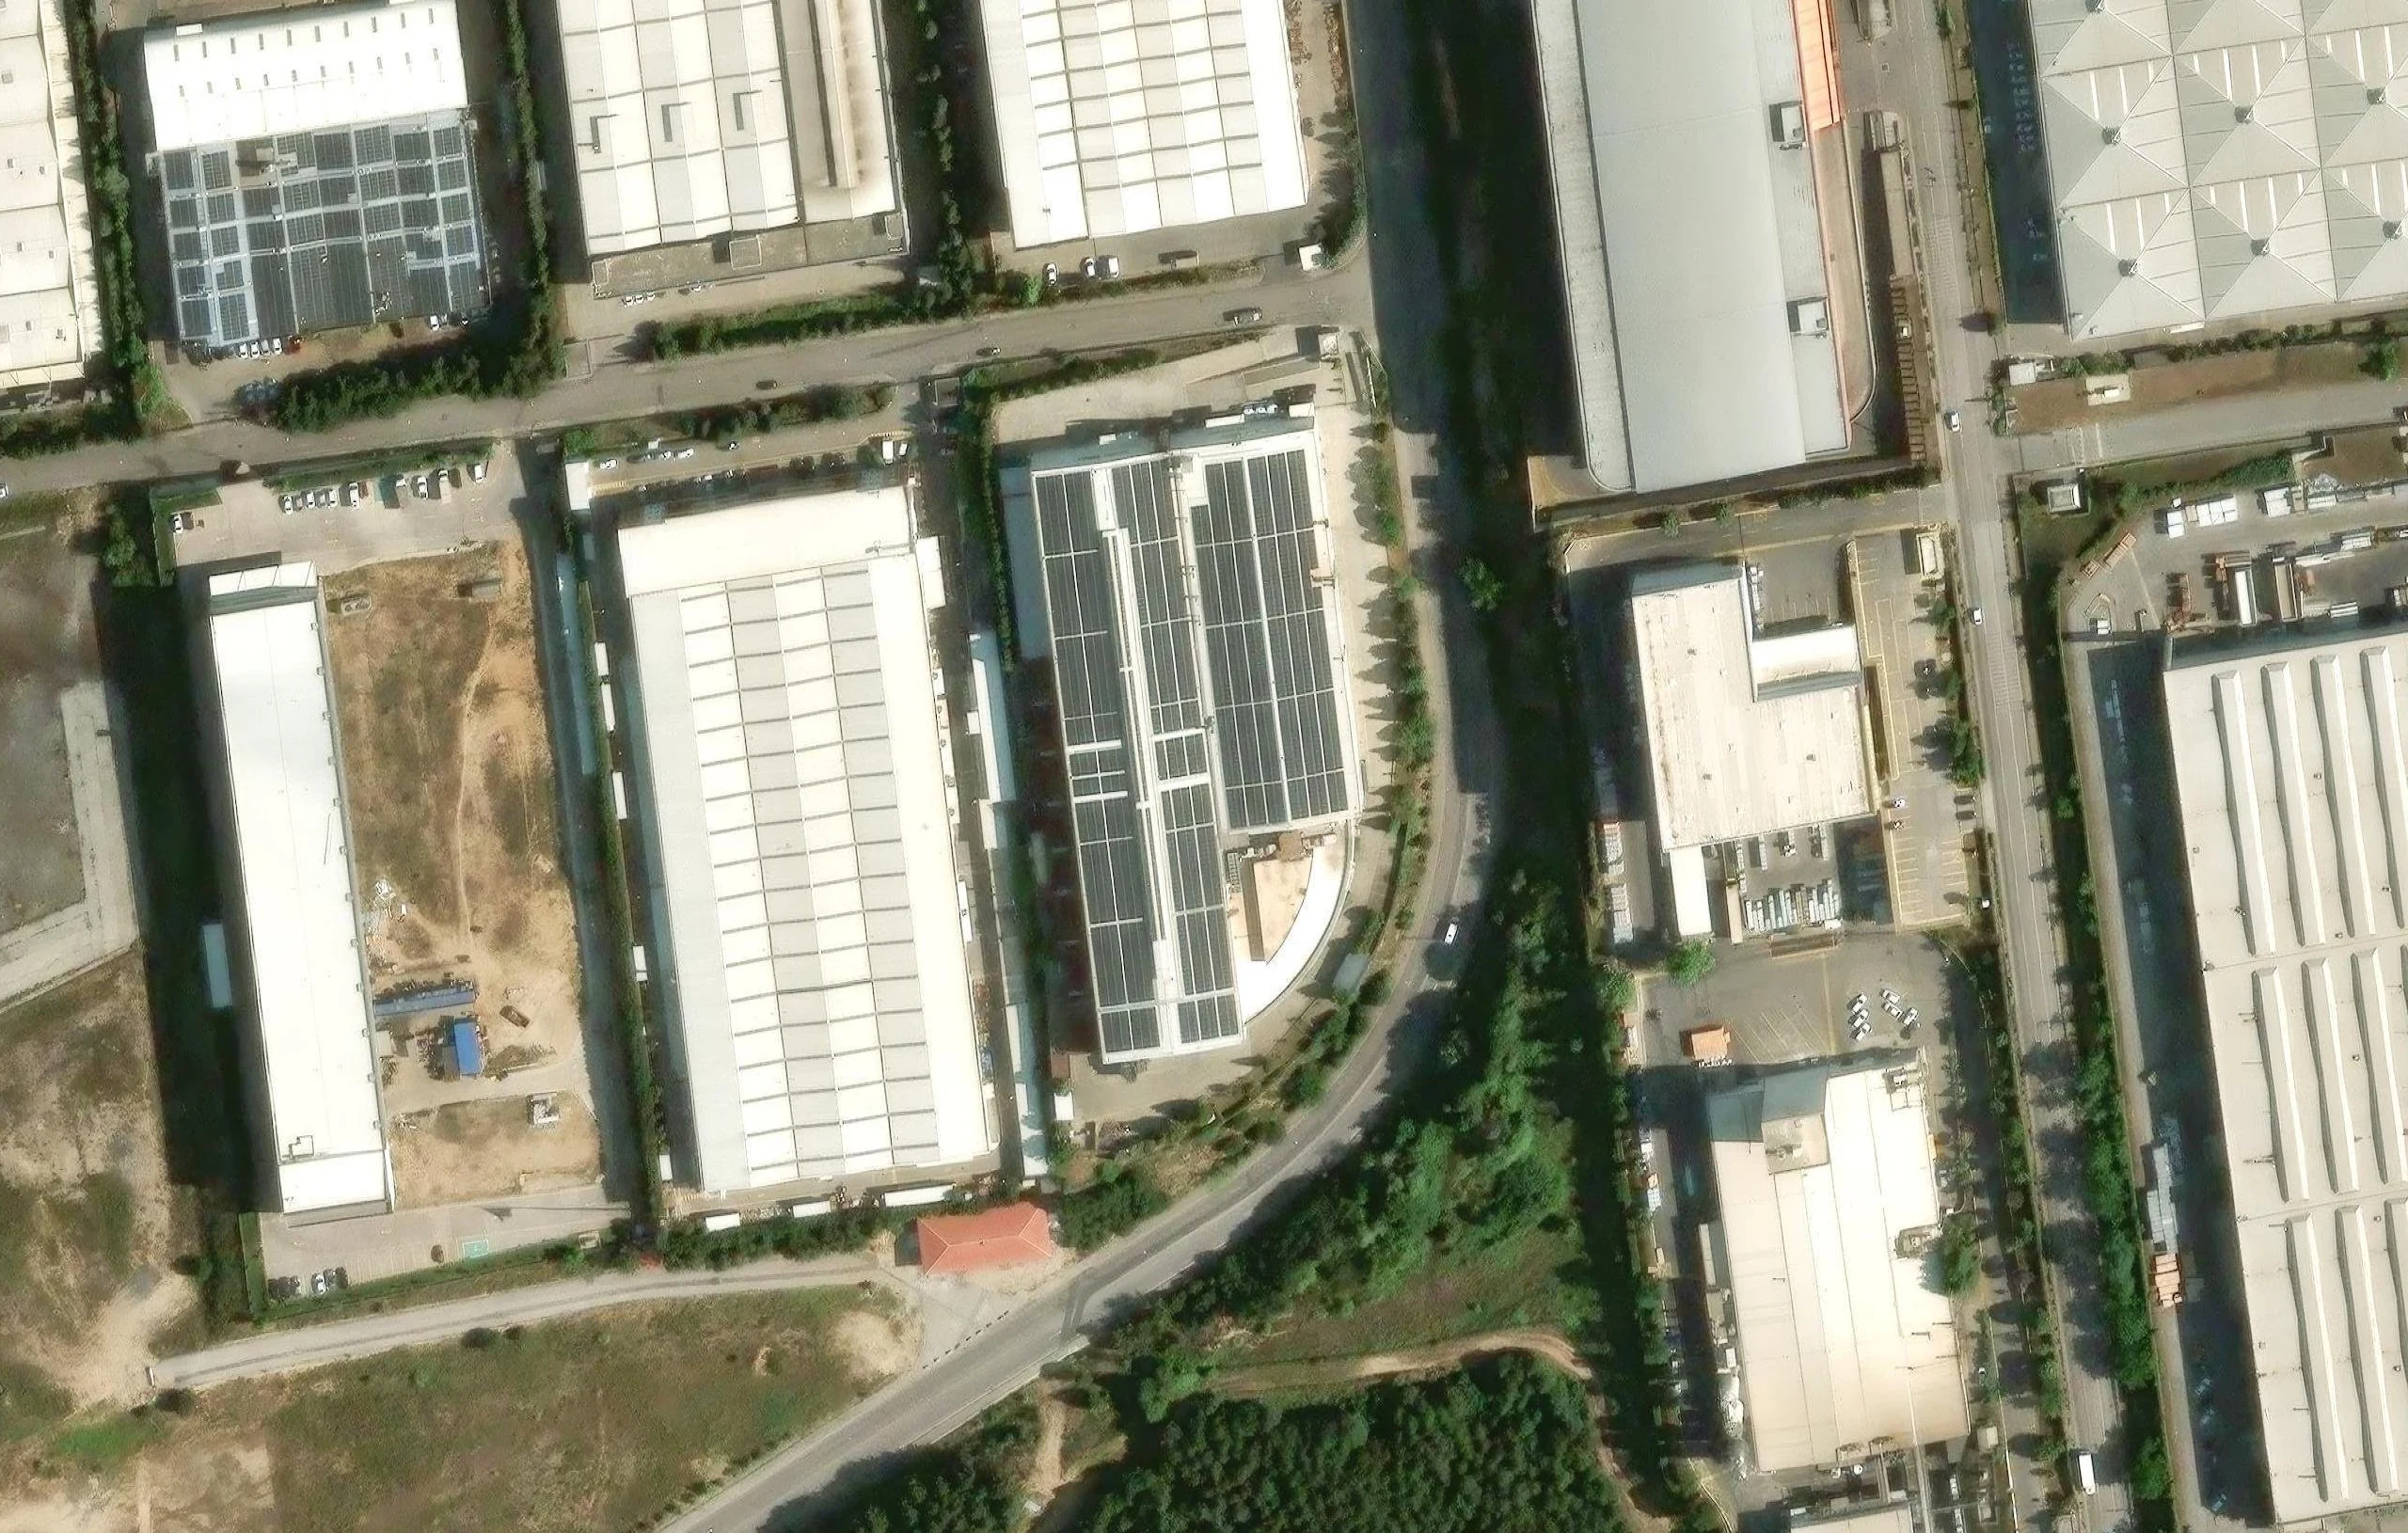 Abonelere ÖzelFabrikaya Teklif Gelmedi: OSB’de Kim Alıcı Olabilir?6Bölüm6Grafik1Uydu11Kaynak
 Fiyatı Düşen İlan: Satıcı Ne Kadar İndiriyor?6Bölüm7Grafik0Uydu9Kaynak
Kısacası bilirkişinin ya da ilanın yazdığı rakam, gerçekleşmiş bir bedel değil. Bir oran hatası bedeli değiştirebiliyor, bir muhammen alıcı bulamayabiliyor, bir ilan fiyatı aylar içinde indirilebiliyor. Son rakam tapuya yazılan beyan; ona bakalım.
Tapuya Hangi Değer Yazılır?
Tapudaki bedel alıcıyla satıcının beyanıdır. Harçlar Kanunu harcı bu beyan üzerinden alıcı ve satıcı için ayrı ayrı binde 20 olarak alıyor; beyan emlak vergisi değerinden düşük olamıyor. [3] [5]
Harcı iki taraf ayrı ayrı ödediği için beyanın üzerindeki toplam yük binde 40; bu toplam bizim hesabımızdır. Bu yüzden beyan edilen bedel iki tarafın da cebini ilgilendiriyor. Ama bu bedelin tabanını emlak vergisi değeri çiziyor; beyan gerçeği yansıtmazsa eksik harç sonradan alınıyor ve bir kat vergi ziyaı cezası kesiliyor. Dört rakamı yan yana koyduğumuzda fark daha net görünüyor: [3] [5]
Aynı Arsa İçin Dört Rakam
Mevzuat · Bizim ÖzetimizTablo kanun ve tebliğ maddelerinin özetidir; belirli bir arsa için rakam vermez. Emlak vergisi değerini takdir komisyonu, kamulaştırma bedelini mahkemenin seçtiği bilirkişi kurulu belirler; ekspertiz satış ya da teminat için beklenen fiyatın tahminidir.Kaynak · [1] [3] [4] [5]| Rakam | Kim Belirler? | Ne İçin? |
|---|---|---|
| Ekspertiz Değeri | Lisanslı Uzman | Satış ya da Teminat |
| Emlak Vergisi Değeri | Komisyon | Vergi Tabanı |
| Kamulaştırma Bedeli | Bilirkişi | Kamu Ödemesi |
| Tapu Beyanı | Alıcı ve Satıcı | Harç Matrahı |
Tablonun ilk satırı piyasaya en yakın tahmini, ikinci satırı vergi tabanını, üçüncüsü devletin ödeyeceğini, dördüncüsü tarafların beyanını gösteriyor. Pazarlıkta bu dördünü birbirinin yerine kullanmak, en sık yapılan hata. [1] [3] [4] [5]
Arsanın Gerçek Değeri Hangisi?
İdari değer ile piyasa değeri arasındaki fark üzerine.
Arsanın Değerine Bakarken Üç Kontrol
Yazının bölümleri aynı sonuca varıyor: ekspertiz standarda bağlı bir tahmin, emlak vergisi değeri sokak ölçeğinde bir taban, kamulaştırma bedeli kanuni ölçütlerle bir hesap, tapu beyanı ise tarafların sözü. [1] [3] [4] [5]
Bir arsanın değerine bakarken sorulacak üç soru şunlar:
- Bu Rakamı Kim Verdi?Lisanslı Uzman mı, Satıcı mı
- Emsaller Neler?Yeri, Tarihi ve Büyüklüğü
- Rapor Ne İçin?Satış, Vergi ya da Kamulaştırma
İlk soru rakamın ağırlığını belirliyor: lisanslı uzmanın raporu standarda bağlı, satıcının söylediği değil. İkinci soru raporun içini açıyor; üçüncüsü rakamın hangi karşılaştırmada kullanılabileceğini söylüyor. [1] [2]
Bir not daha: arazinin cinsi değerin her hesabını değiştiriyor. Aynı parsel emlak vergisinde kıraç ya da sulak diye ayrılıyor, kamulaştırmada ise tarla ya da arsa olmasına göre başka bir yöntemle ölçülüyor. [3] [4]
Bir arsanın tek bir değeri yoktur; her rakamın bir sahibi ve bir amacı vardır.
Baştaki soruya maddelerle verilebilecek cevap şu: ekspertizi lisanslı uzman standarda göre, emlak vergisi değerini takdir komisyonu birim değerlerle, kamulaştırma bedelini bilirkişi kanuni ölçütlerle belirliyor; tapudaki beyan ise emlak vergisi değerinin altına inemeyen bir harç matrahı. Bu yazı Kasım 2026 itibarıyla yürürlükteki metinlerle yazıldı. [1] [2] [3] [4] [5]
Aklınızda Kalabilecekler
Ekspertiz, emlak değeri ve tapu beyanı en sık karıştırılan rakamlar. Aşağıdaki kısa cevaplar bunları ayırıyor.
Ekspertiz Raporunu Kim Hazırlayabilir?
Sermaye piyasası mevzuatındaki değerlemede SPK lisansı olan, en az üç yıl tecrübeli uzman hazırlar. [1]
Ekspertizde Hangi Yöntem Kullanılır?
Standart üç yaklaşım sayıyor; arsada en sık emsal satışlara dayanan pazar yaklaşımı kullanılıyor. [2]
Emlak Vergisi Değeri Gerçek Değer midir?
Sokak ya da köy ölçeğindeki birim değerlerden hesaplanır; parselin piyasa fiyatını göstermez. [3]
Kamulaştırmada Arsa ve Tarla Aynı Ölçülür mü?
Arsada emsal satışlar, tarlada olduğu gibi kullanılması hâlinde getireceği net gelir esas alınır. [4]
Tapuya Emlak Değerinin Altında Bedel Yazılabilir mi?
Bu Okuma Neye Dayanıyor?
Kaynaklar tebliğ, standart ve kanun metinleridir; hiçbiri belirli bir arsanın değerini göstermez. Notlar her kaynaktan tam olarak neyin alındığını söyler.
Değerleme Uzmanı ve Standart Zorunluluğu
Sermaye Piyasası Kurulu · Tebliğ III-62.1 (RG 01.02.2017) ve Tebliğ III-62.3 (RG 31.08.2019)III-62.1 madde 3: sermaye piyasası mevzuatı uyarınca yapılan değerlemelerde Türkiye Değerleme Uzmanları Birliği ve Türkiye Sermaye Piyasaları Birliği’nin yayımladığı Uluslararası Değerleme Standartlarına uyulması zorunlu. III-62.3 tanımlar: gayrimenkul değerleme uzmanı en az dört yıllık üniversite mezunu, alanda en az üç yıl tecrübeli ve Kurulca verilen Gayrimenkul Değerleme Lisansına sahip gerçek kişi. Resmî Gazete metinlerinden 13 Kasım 2026’da okundu.
Resmî Gazete · III-62.1 · Resmî Gazete · III-62.3
Metne DönÜç Değerleme Yaklaşımı
Türkiye Değerleme Uzmanları Birliği · Uluslararası Değerleme Standartları, UDS 105 Değerleme Yaklaşımları ve YöntemleriPazar yaklaşımı: fiyat bilgisi elde edilebilen aynı ya da benzer varlıklarla karşılaştırma. Gelir yaklaşımı: gelecekteki nakit akışlarının tek bir cari değere dönüştürülmesi. Maliyet yaklaşımı: alıcının eşit faydadaki başka bir varlığı edinme maliyetinden fazla ödemeyeceği ilkesi. TDUB’un sitesindeki Türkçe metin (2017 baskısı) 13 Kasım 2026’da okundu; standardın sonraki baskıları ayrıca kontrol edilmeli.
Metne DönEmlak Vergisi Değeri
Mevzuat Bilgi Sistemi · 1319 Sayılı Emlak Vergisi Kanunu, Madde 18, 29 ve 30Madde 18: arazi vergisinin oranı binde 1, arsada binde 3; büyükşehir belediye sınırları ve mücavir alanlar içinde %100 artırımlı. Madde 29/a: arsa ve arazinin vergi değeri, takdir komisyonlarınca arsada mahalle ve cadde-sokak, arazide il ya da ilçe ve arazinin cinsi (kıraç, taban, sulak) itibarıyla takdir edilen birim değerlere göre hesaplanır; sonraki yıllarda yeniden değerleme oranında artırılır. Madde 30: kanunla tasarrufu kısıtlanan arsanın vergisi kısıtlama sürdükçe 1/10 oranında tahsil edilir. 14 Kasım 2026’da okundu.
Metne DönKamulaştırma Bedelinin Ölçütleri
Mevzuat Bilgi Sistemi · 2942 Sayılı Kamulaştırma Kanunu, Madde 11Bilirkişi kurulu bedeli; cins ve nevi, yüzölçümü, değere etki eden nitelikler, vergi beyanı, resmî kıymet takdirleri, arazide oldukça kullanılması hâlinde getireceği net gelir, arsada emsal satışlar ve diğer objektif ölçülere göre belirler; kamulaştırmadan doğacak değer artışları hesaba katılmaz. 13 Kasım 2026’da okundu.
Metne DönTapuda Beyan Edilen Bedel
Mevzuat Bilgi Sistemi · 492 Sayılı Harçlar Kanunu, Madde 63 ve (4) Sayılı Tarife 20/aTapu harcı, emlak vergisi değerinden az olmamak üzere beyan edilen bedel üzerinden alıcı ve satıcı için ayrı ayrı binde 20; beyan gerçeği yansıtmazsa fark harç ve bir kat vergi ziyaı cezası. 13 Kasım 2026’da okundu.
Metne DönRaporda Yüzde 38,57, Hesapta Yüzde 56,95: Bursa’da Bir Arsanın İrtifak Bedeli
Vaka · Kasım 2026Bursa’da arsa niteliğindeki bir parselde irtifak hakkı bedelinin tespiti davasında bilirkişi raporu değer düşüklüğünü %38,57 belirledi, hesapta %56,95 kullanıldı; bölge adliye mahkemesi kararı kaldırdı, Yargıtay 8 Aralık 2025’te onadı. Vaka sayfası 14 Kasım 2026’da okundu.
Metne DönHaczedilen Tarla İlana Çıktı: İlan Satış Demek mi?
Vaka · Kasım 2026Konya Yunak’ta bir tarlanın borçluya ait payı bilirkişinin metrekareye 65 TL biçtiği muhammenle e-Satış’a çıktı; ihale birinci artırmada borcun ödenmesi gerekçesiyle düştü. Vaka sayfası 14 Kasım 2026’da okundu.
Metne DönFabrikaya Teklif Gelmedi: OSB’de Kim Alıcı Olabilir?
Vaka · Kasım 2026Kocaeli Çayırova’daki bir OSB fabrikası 973.137.038,38 TL muhammenle e-Satış’a çıktı; geçmiş kayıtlarda tek teklif yok ve satış Haziran 2026’da düştü. Vaka sayfası 14 Kasım 2026’da okundu.
Metne DönFiyatı Düşen İlan: Satıcı Ne Kadar İndiriyor?
Vaka · Kasım 2026Ekim 2026 sonunda Emlakjet’teki satılık tarla ilanlarının %17’si “fiyatı düşen” olarak işaretliydi; vakada okunan 898 ilanda tipik indirim %6,5’ti. Vaka sayfası 14 Kasım 2026’da okundu.
Metne DönUydu Görüntüleri
Esri World Imagery Wayback · Eylül 2012 ve Mart 2024Karşılaştırma kareleri Esri World Imagery Wayback arşivinin iki ayrı sürümündeki görüntülerden; görüntü tarihleri arşivin kaynak kaydından (DigitalGlobe, Eylül 2012; Maxar, Mart 2024) okundu. Kareler 14 Kasım 2026’da çizildi; üzerinde çizgi, işaret, alan ya da oran ölçümü yoktur.
Metne Dön
Bu Yazıyı Tartışanlar
Bu bölümde okurların yazı hakkındaki soruları, sahadan notları ve kendi bölgelerinden gözlemleri yer alıyor. Yazarın yanıtları ayrıca işaretlenir; en faydalı bulunan yorumlar öne çıkar. Yorumlar onaydan sonra yayınlanır. Yorumları herkes okuyabilir, yorum yazmak ve oy vermek için ücretsiz üyelik yeterli.